巴克莱:企业IT支出预期上调,AI与云驱动增长
软件支出前景乐观
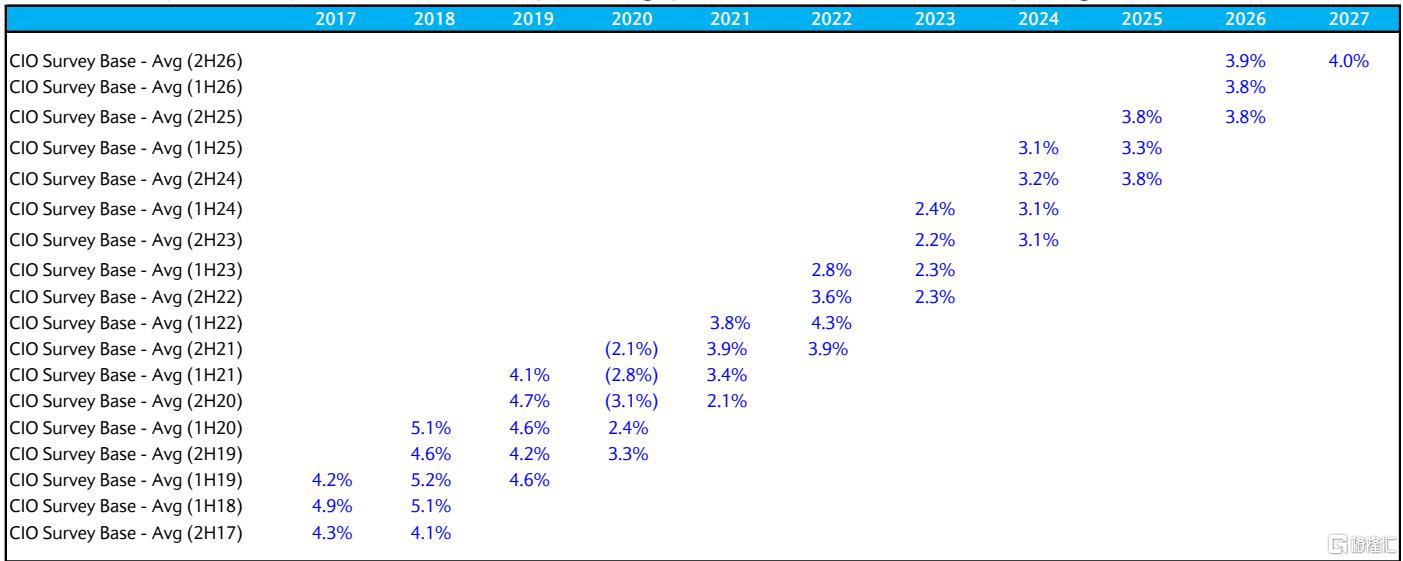
巴克莱发布的2026年下半年CIO调查显示,企业IT支出预期呈现温和上行趋势,2026年预期增长3.9%,2027年预期4.0%。这一增长主要由北美和EMEA地区的大型企业驱动,特别是零售、医疗和TMT行业。AI依然是关键驱动力,但其支出占比仅为5.2%,分析师认为仍有提升空间。AI支出高度集中于微软、亚马逊和Google等头部云厂商,其中微软凭借Azure和AI模型的整合优势处于领先地位。
在软件和服务方面,云安全和身份管理是安全支出的核心,端点安全因AI代理的兴起而重新受到重视。软件应用中,ERP和BI/分析保持强劲,而CRM支出预期显著下滑,反映出企业在前台应用上的选择性支出。硬件方面,存储和通信设备表现最佳,但传统企业硬件厂商如Dell、HPE和NetApp因云迁移和估值过高面临压力,分析师已下调其评级。值得注意的是,尽管公共云支出预期增加,但出于成本和安全的考虑,绝大多数CIO计划将部分工作负载(特别是防火墙和存储)回流至私有云或本地环境,这表明混合云架构将持续存在。
主要观点
2026年及2027年IT支出预期温和上调,大型企业和特定行业引领增长
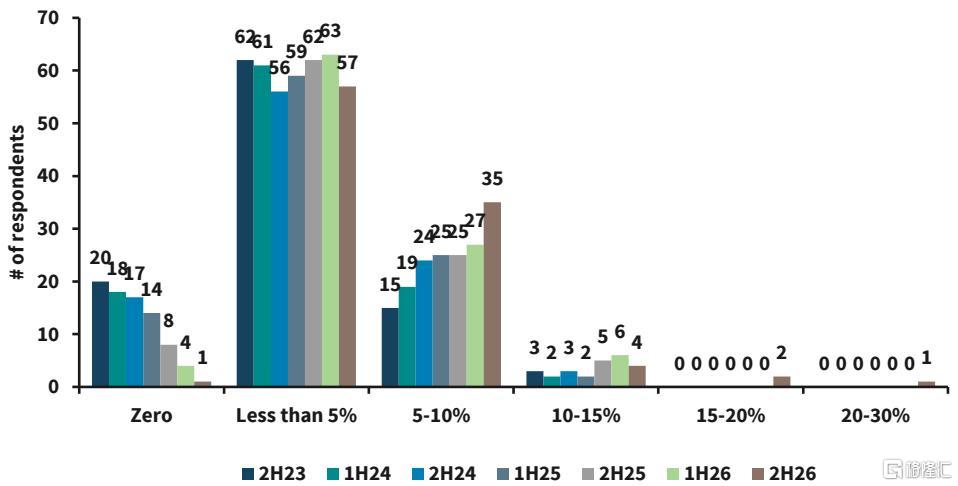
2026年IT支出同比增长预期从上半年的3.8%小幅上升至3.9%,2027年初步预期为4.0%。北美和EMEA地区的支出预期显著增加,其中预算超过10亿美元的大型企业预期增长从2.8%跃升至3.9%。零售、餐饮、医疗/生物科技、制造/汽车以及TMT行业预计将在2026年加速支出。尽管AI相关支出占比提升至5.2%,但分析师认为对于企业而言,这一比例仍显不足。
软件支出前景乐观,云和安全成为核心优先项,CRM支出降温
软件支出背景令人鼓舞,公共云和软件应用的增长预期略有改善。微软Azure在云提供商中保持领先地位,ERP、BI/分析和ITSM是首要支出优先级,而CRM支出预期持续下降。安全支出依然强劲,76%的受访者预计增加支出,其中云安全超越身份访问管理(IAM)成为第一大优先级,端点安全回升至前三。
硬件支出分化,存储和通信表现最强,传统硬件面临压力
存储和通信是2027年展望中最强劲的垂直领域,分别有39%和35%的受访者预期增长。然而,打印、服务器和存储的预期较上次调查有所下降。由于股价年初至今表现强劲,分析师对惠普企业(HPE)、戴尔(DELL)和NetApp(NTAP)转为更谨慎态度并下调评级。PC sentiment虽优于打印,但仍有更多受访者预期支出减少。
AI支出集中头部厂商,工作负载回流私有云趋势持续
AI支出主要集中在少数大型供应商,OpenAI领先,Anthropic和Google有所改善。微软因作为顶级云提供商和数据管理平台而受益最大。尽管公共云支出预期增强(67%受访者预期增加),但93%的受访者计划将部分工作负载从公共云回流至私有云或本地,主要驱动力为成本降低和安全考量,防火墙设备和存储是主要的回流工作负载类型。
风险提示
本站内容仅供参考,不构成投资建议。市场有风险,投资需谨慎。
