巴克莱:市场低估阿斯利康商业潜力,维持“超配”评级,目标价160英镑
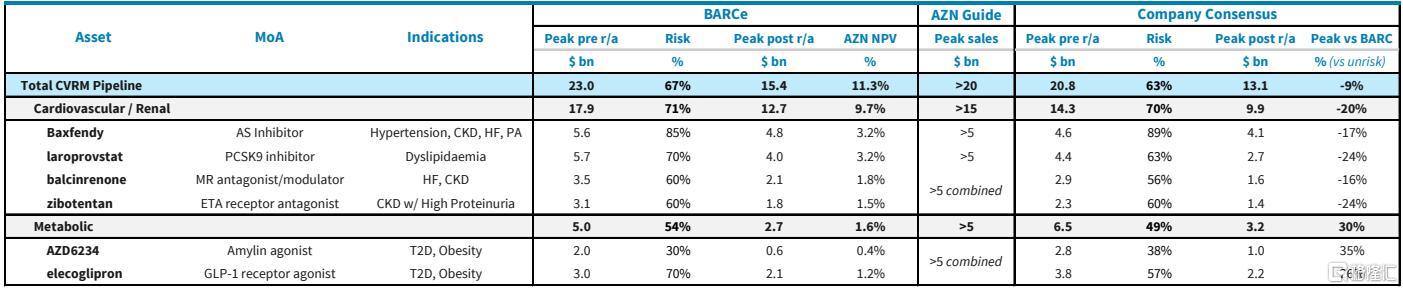
巴克莱认为,市场目前过度关注阿斯利康在肿瘤学领域的表现,而忽视了其在CVRM领域的巨大潜力。随着laroprovstat、balcinrenone和zibotentan等资产在2027年的数据公布,若结果积极,将显著降低管线风险并验证其超过100亿美元的峰值销售潜力。
具体而言,Baxfendy作为首个同类最佳的醛固酮合成酶抑制剂,已在高血压领域获得批准,并在其他适应症中展现出广阔前景。Laroprovstat凭借小分子口服优势,有望在血脂管理市场占据重要份额。Balcinrenone和Zibotentan则通过独特的作用机制,试图解决心衰和CKD治疗中的安全性痛点(如高钾血症和液体潴留)。此外,公司在代谢领域的布局,特别是Elecoglipron及其组合疗法,虽上市时间较晚,但长期增长空间明确。
综上,巴克莱维持对阿斯利康的“超配”评级,认为其丰富的后期管线和领先的每股收益复合增长率(预计2028-2032年为8.1%,高于大型股中位数的4.6%)支撑其相对于行业的估值溢价。目标价160英镑基于2028年预期核心每股收益的17倍市盈率,较行业平均水平有显著溢价。
主要观点
维持阿斯利康(AstraZeneca)“超配”评级,目标价160英镑
基于对阿斯利康心血管、肾脏和代谢(CVRM)领域后期管线的深入分析,巴克莱认为市场显著低估了其商业潜力。尽管当前股价为119.98英镑,但分析师维持160英镑的目标价,对应33.4%的上涨空间。核心逻辑在于2027年将有多项关键三期临床数据读出,有望推动估值重评。
CVRM管线峰值销售预期远超市场共识
巴克莱预测阿斯利康CVRM管线的风险调整后峰值销售额为80亿美元,而市场共识仅为58亿美元;未风险调整峰值销售额巴克莱预测为123亿美元,高于市场共识的96亿美元。这一差异主要源于对balcinrenone、laroprovstat和zibotentan等资产的商业化潜力评估更为乐观。
口服组合疗法是核心竞争优势
阿斯利康致力于成为CVRM领域的全球领导者,其策略重点在于开发广泛的口服药物组合。这不仅能在同一疾病领域内产生协同效应,还能针对患有多种合并症的患者跨适应症组合资产,从而构建差异化竞争壁垒。
