美银美林:首次覆盖瑞幸咖啡,给予“买入”评级,目标价44美元
美银美林首次覆盖瑞幸咖啡,给予“买入”评级,目标价44美元。
报告强调瑞幸作为中国最大新鲜制作咖啡品牌的领导地位,其门店数量和GMV均居首位。核心逻辑在于瑞幸强大的品牌资产、数据驱动的运营模式以及卓越的产品创新能力(如生椰拿铁、酱香拿铁等爆款产品)。
尽管面临来自库迪咖啡、茶饮品牌及跨品类玩家的竞争,以及2025年外卖补贴战带来的短期利润率压力,但分析师认为竞争强度将随补贴规范化而缓解,瑞幸凭借规模效应、供应链优势和私域流量能力,将持续提升市场份额。长期增长驱动力来自低线城市渗透和品类扩张(从咖啡到茶饮等),预计中国门店总数可达5-10万家。
财务方面,预计2025-2028年营收和非GAAP净利润CAGR分别为23%和31%,利润率将随规模经济和产品组合优化而提升。估值采用DCF和P/E混合方法,目标价44美元对应2027年13倍市盈率,考虑到其OTC上市状态带来的流动性折价,该估值具有吸引力。
主要观点
首次覆盖给予买入评级,目标价44美元,上行空间33%
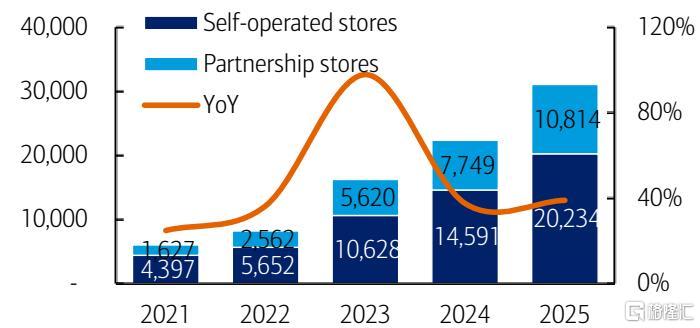
瑞幸咖啡是中国门店数量和商品交易总额(GMV)第一的新鲜制作咖啡品牌。截至报告发布时,瑞幸拥有约3.6万家门店,其门店 footprint 和收入规模分别是星巴克中国的4倍和2倍以上。分析师认为,瑞幸的领导地位得益于其强大的品牌知名度、数据驱动的商业模式以及产品创新能力。预计2025-2028年营收和非GAAP净利润的复合年增长率(CAGR)分别为23%和31%,主要驱动力来自稳定的扩张以及规模经济和有利的产品组合转变带来的利润率提升。
长期增长空间广阔,预计中国门店总数可达5-10万家
尽管近期同店销售增长(SSSG)因2025年的外卖补贴战而同比下降,但瑞幸在2026年一季度的两年平均SSSG仍保持正值,反映了其强大的私域流量能力和持续的产品创新。分析师预计,随着基数正常化,SSSG将从2026年四季度开始改善。长期来看,鉴于中国较低的咖啡渗透率以及向低线城市进一步扩张的潜力,瑞幸在中国最终可能拥有5万至10万家门店(基准情景为7万家)。
竞争格局虽激烈但强度有望缓解,瑞幸市场份额将持续提升
咖啡连锁店(如库迪咖啡)、茶饮品牌(如古茗)和跨品类玩家(如肯德基)是主要竞争对手。然而,分析师认为主要竞争对手的门店扩张速度放缓且单店经济模型(UE)减弱,瑞幸将继续 gaining share。奶茶和跨品类新进入者需要时间才能获得关键规模并赢得消费者心智。此外,外卖补贴战的规范化有助于缓解行业定价压力,使竞争回归到产品创新和运营效率层面。
估值与风险
目标价44美元源自DCF估值和市盈率(P/E)估值的50/50混合。其中P/E部分基于2027年预期每股收益的13倍市盈率(或0.5倍PEG)。主要风险包括竞争加剧、需求波动、食品安全与卫生问题、原材料成本上涨、疫情、监管挑战、OTC上市的流动性限制以及关键人员流失。
