花旗:9月新增信贷回暖,2027年或迎政策转向
花旗研究指出,2026年9月的信贷数据在夏季大幅放缓后呈现企稳态势,新增人民币贷款和社会融资规模(TSF)均小幅超出预期。这一数据表现强化了花旗的观点,即由投资驱动的周期性稳定正在 underway。
具体而言,委托贷款和企业中长期贷款的回升,以及8000亿元政策性融资工具的部署,为投资稳定提供了有力证据,这与近期PMI和PPI的走势相符。
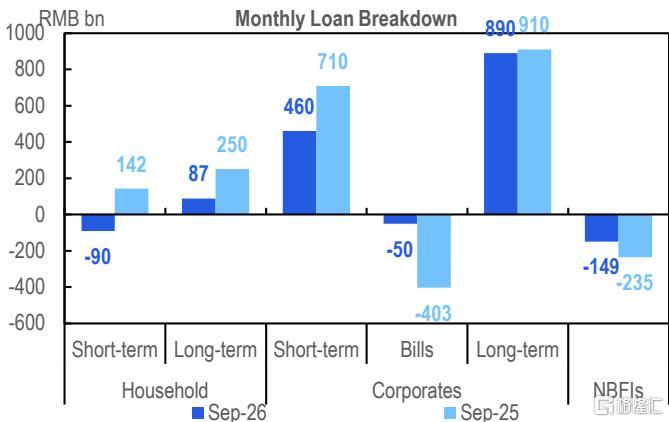
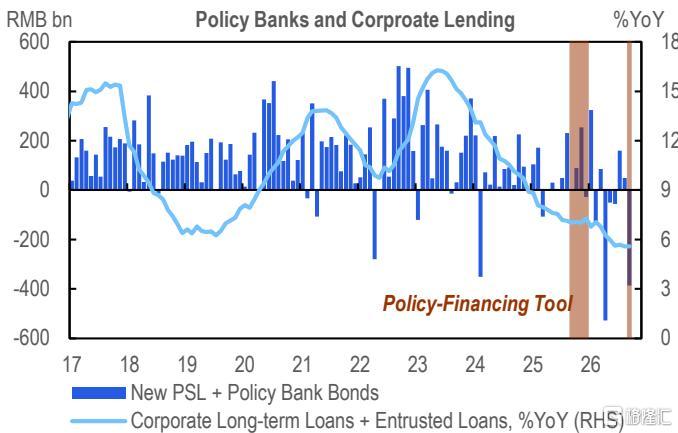
在政府方面,尽管9月政府债券发行加速至年内最快的15330亿元,累计发行达10.3万亿元,但财政存款的提取速度放缓,表明全面的财政紧缩逆转尚未完全实现。相比之下,企业部门受益明显,中长期贷款恢复至8900亿元,显示准财政工具正在向实体经济传导。然而,居民部门仍在持续去杠杆,三季度净还款额高达6630亿元,存款积累也略显疲软。
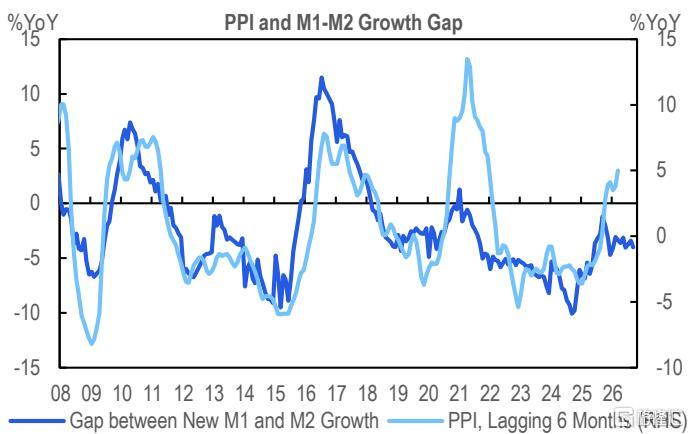
值得注意的是,货币基数增长令人失望,M1和M2增速分别降至3.2%和7.2%,均为近一年多来的低点。M1-M2增速差的收窄作为PPI通胀的领先指标,预示着若2027年油价正常化,工业通缩风险可能重新浮现。花旗认为,当前的增量政策足以实现2026年的增长目标,但2027年的增长风险依然较高,可能是政策转向的关键窗口期。投资者应密切关注年底的政治局会议和中央经济工作会议释放的信号。
主要观点
9月信贷数据企稳,印证投资主导的周期性 stabilization 正在发生。
9月新增人民币贷款和社会融资规模(TSF)均超预期,显示出在夏季放缓后的企稳迹象。委托贷款和企业中长期贷款的回升,结合此前的PMI和PPI数据,进一步证实了由投资驱动的周期性稳定正在进行中。尽管政府债券发行加速,但全面的财政紧缩逆转尚未完全显现。
增量政策足以实现今年增长目标,但2027年增长风险仍存。
花旗认为,当前一轮的增量政策足以确保实现今年的经济增长目标,政策执行是2026年剩余时间的关注重点。然而,M1和M2增速的放缓暗示了进入2027年的增长风险。花旗将2027年视为可能的政策转向窗口期,并将密切关注年底的政治局会议和中央经济工作会议以获取早期信号。
货币基数增长令人失望,M1-M2剪刀差收窄预示工业通缩风险。
尽管新增信贷企稳,但货币基数增长疲软。M1同比增速降至3.2%,为2025年5月以来最低;M2同比增速降至7.2%,为2025年3月以来新低。M1-M2增速差回到一年低点,作为PPI通胀的经验性领先指标,这指向工业通缩重新浮现的风险,特别是在2027年油价正常化的情况下。
