杰富瑞:压力测试下的Alphabet仍是首选标的,维持“买入”评级,目标价445美元
杰富瑞发布报告,深入分析了市场对于Gemini AI地位、资本支出回报、云市场份额以及个人AI代理威胁的担忧,并逐一予以反驳。
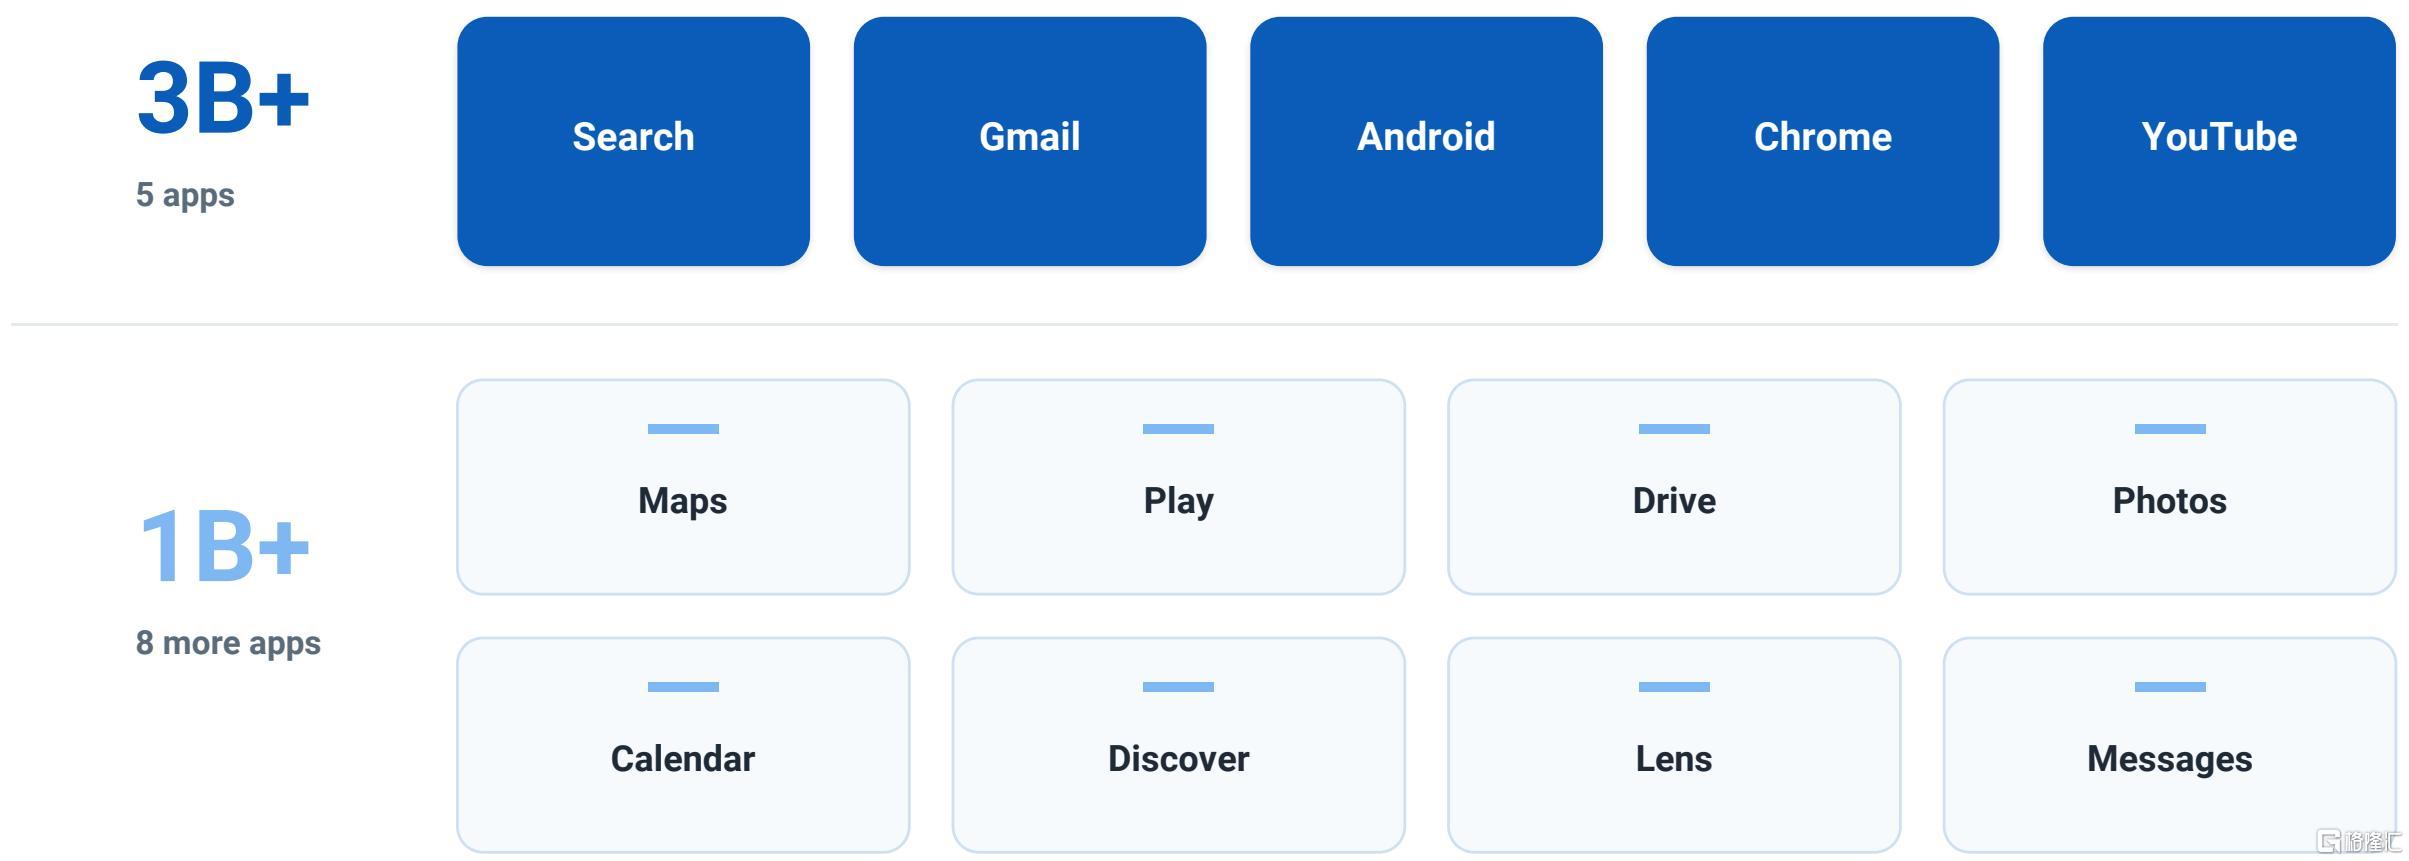
首先,在AI竞争方面,报告认为模型本身的商品化使得数据和分发成为关键护城河。Google凭借庞大的用户基数(5款应用超30亿用户)和数据抓取优势(Googlebot数据量是微软4.8倍),即使Gemini不是性能最强的模型,也能通过垂直整合的堆栈(芯片、模型、应用)获胜。
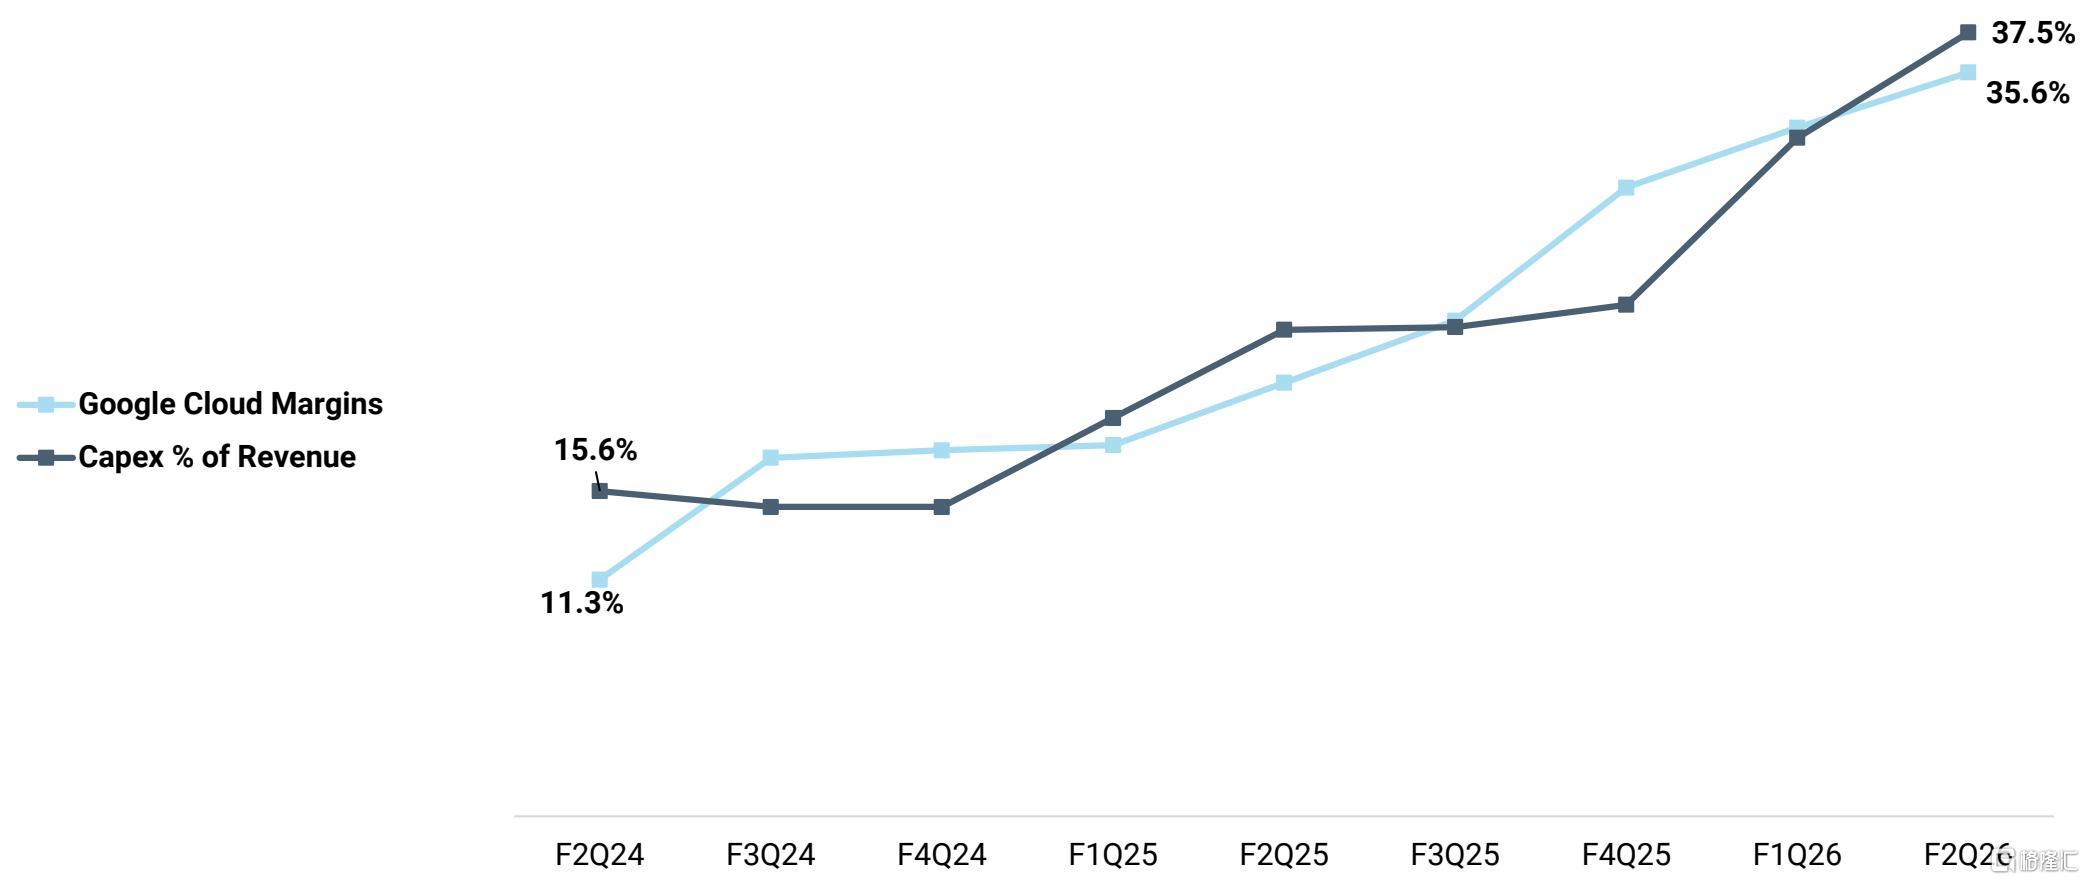
其次,针对资本支出的担忧,报告指出新增订单 backlog 是资本支出的3倍,且云利润率已提升至36%,证明AI投资正在产生回报。TPU的使用进一步降低了成本并提高了效率,回报期短于竞争对手。
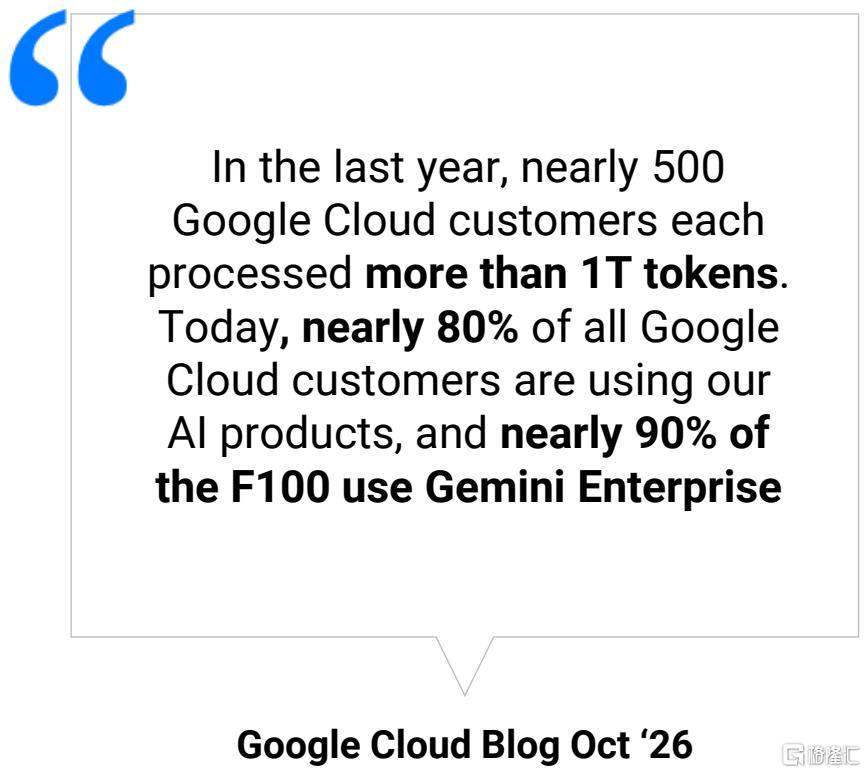
再者,GCP在企业AI浪潮中表现出色,连续五个季度加速增长,预计将持续夺取市场份额。企业AI已成为云业务的主要增长动力,90%的财富100强企业使用Gemini Enterprise。
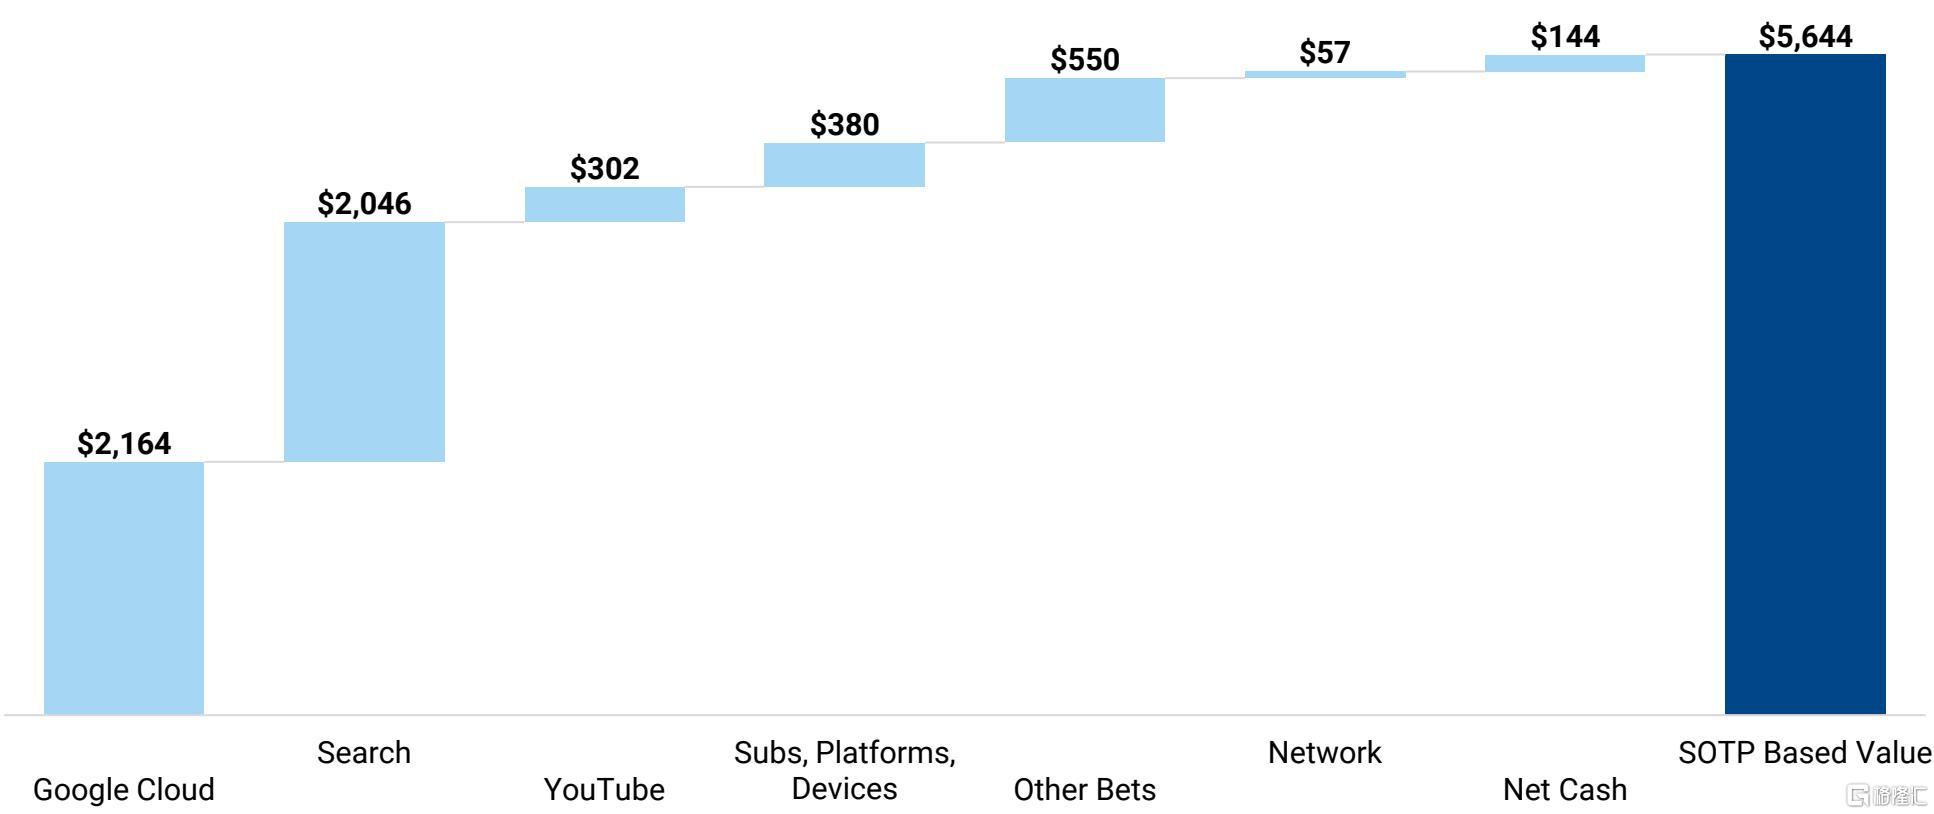
最后,关于个人AI代理对搜索广告的潜在威胁,报告认为Google已通过AI Overviews和AI Mode成功转型,这些功能用户数已达10亿。Google拥有代理交易所需的全套基础设施(数据、支付、计算),因此广告预算更可能是格式转移而非流失。估值方面,当前倍数低于历史峰值,SOTP分析显示有30%上行空间。
基于上述分析,杰富瑞对Alphabet (GOOGL) 维持“买入”评级,目标价445美元。
主要观点
Gemini无需成为第一即可胜出,数据与分发是核心护城河
随着AI模型逐渐商品化,竞争优势从基准测试转向应用层(Harness)。Alphabet拥有 unmatched 的分发能力(5款应用用户超30亿)和数据优势(Googlebot抓取的网页量是微软的4.8倍)。Gemini在性价比和世界级的研究人才支持下,结合垂直整合的基础设施,使其在竞争中占据有利地位。
资本支出(Capex)有明确的需求支撑,AI投资回报率(ROI)清晰
过去两年新增订单 backlog 是资本支出的3倍,预计超过50%的 backlog 将在24个月内转化为收入。云利润率在资本支出增加的同时几乎翻倍至约36%,运营现金流(OCF)几乎可以覆盖所有资本支出。AI服务器的回报期小于2年,TPU的回报期更是缩短至约1年,优于亚马逊的2-3年。
GCP持续获得市场份额,企业AI成为主要增长驱动力
在Gemini的推动下,GCP连续五个季度加速增长,增速在同行中最快,预计从2024年到2026年将获得约5个百分点的市场份额。财富100强企业中约90%使用Gemini Enterprise,企业AI已成为云业务的主要增长引擎。TPU不仅提供了成本优势,还开辟了新的外部收入流。
个人AI代理(Personal Agents)改变广告形式而非削弱Google相关性
尽管Meta的Muse等代理工具崛起,但Google已通过AI Overviews和AI Mode成功应对,用户规模迅速达到10亿以上月活。Google拥有代理所需的所有要素(意图、商家数据、计算能力),且在广告转化方面仍处领先地位。广告预算将向新格式转移,而非离开Google生态系统。
估值具有吸引力,SOTP分析显示约30%上行空间
GOOGL目前交易市盈率为2027年预期的23倍,远期EV/EBITDA为15倍,低于其20倍的峰值。考虑到其在AI执行、云市场份额增长和搜索持久性方面的优势,其基本面值得溢价。分部加总法(SOTP)暗示市值有约30%的上行空间,维持“买入”评级。
