高盛:工业富联AI服务器业务扩张,维持买入评级,目标价121元
高盛发布关于工业富联的最新研报,维持“买入”评级,12个月目标价定为121元人民币。报告核心逻辑在于AI基础设施建设的持续高景气度以及工业富联在该领域的绝对龙头地位。
首先,短期业绩动能强劲。受益于AI服务器需求爆发、下一代产品(如CPO交换机)放量以及通用服务器在Agentic AI驱动下的需求增长,预计2026年第三季度营收环比大增23%。母公司鸿海精密的数据提供了有力佐证,其云计算与网络板块(核心为工业富联)在第三季度表现优异,9月营收环比激增26%,远超同行(如纬创下滑23%),显示出极强的阿尔法收益能力。
其次,中长期成长逻辑清晰且超预期。分析师上调了2027-2028年的净利润预测,幅度分别为2%和7%。这一调整基于两个关键判断:一是AI支出正从头部云服务商(CSP)向新兴云服务商(NeoCloud)和企业级客户扩散,市场空间扩大;二是公司规模效应和自动化生产提升带来了毛利率的改善预期。尽管整体混合毛利率可能因AI服务器占比提升而呈下降趋势,但生产效率的提升抵消了部分压力。
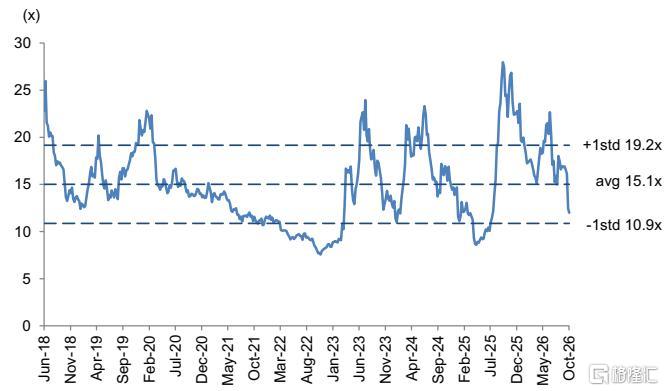
最后,估值具备吸引力。尽管将目标市盈率微调至24.6倍(此前为25.2倍),以反映行业整体估值回调及对AI支出可持续性的市场担忧,但该倍数仍高于公司历史平均水平。考虑到预计2025-2028年净利润复合年增长率(CAGR)高达60%,当前的估值水平支持股价重估。高盛预测的远期盈利显著高于市场共识(2027/2028年净利润高出18%/36%),凸显了其相对于市场的乐观预期。
主要观点
看好工业富联(FII)在AI基础设施上行周期中的领先地位及业绩增长潜力
高盛对工业富联持积极态度,预计2026年第三季度营收将环比增长23%。这一增长主要得益于AI基础设施的强劲上行周期、公司在AI服务器领域的领先市场地位、下一代AI服务器机架和CPO交换机的产能爬坡、代理式AI(Agentic AI)带来的通用服务器需求强劲,以及公司在云服务提供商(CSP)客户和高速度交换机领域的扩张。母公司鸿海精密(Hon Hai)第三季度营收环比增长20%,其中云计算与网络部门(主要为工业富联)在四个业务板块中季度环比和同比表现最强,7月至9月实现月度正增长,印证了工业富联在2026年第三季度的上升趋势。
鸿海精密的市场份额持续扩大,验证其竞争优势
与竞争对手相比,鸿海精密9月份营收环比强劲增长26%(而纬创Quanta下降23%),这重申了高盛对鸿海在AI服务器领域领先市场地位的积极看法。其强大的研发能力、全面的产品组合(组件、计算、网络)、自动化生产、强劲的资产负债表、大规模全球生产驱动了其持续的客户渗透和市场份额获取,以及最新机型的首次交付。同时,品牌制造商(如技嘉、联想)和小型ODM厂商(如仁宝、和硕、神达)也显示出强劲的增长势头,反映了NeoCloud和企业端对AI基础设施投资的增加,支持了AI支出的可持续性,利好鸿海/工业富联。
上调长期盈利预测,反映AI支出从头部CSP向更广泛领域扩展
高盛保持2026年盈利预测基本不变,但将2027年和2028年的净利润预测分别上调2%和7%,主要原因是更高的营收和毛利率预期。更高的营收反映了对公司AI服务器机架领先市场地位的积极看法,以及AI支出从领先CSP扩展到NeoCloud和企业领域。更高的毛利率反映了由于规模扩大和更好的设计支持自动化生产,工业富联在AI服务器机架方面的生产效率提高。
