巴克莱:台积电再次上调营收指引,维持“增持”评级,目标价665美元
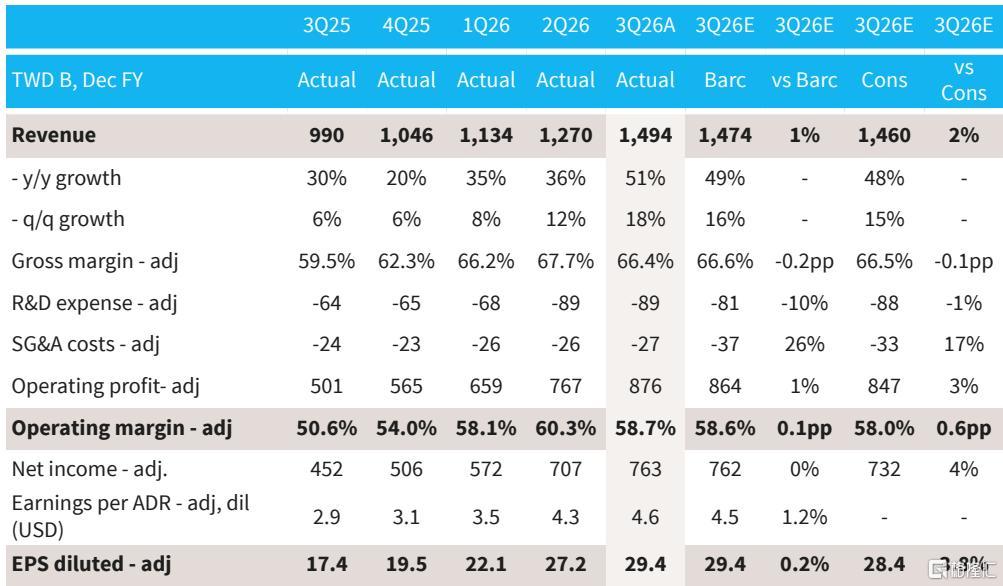
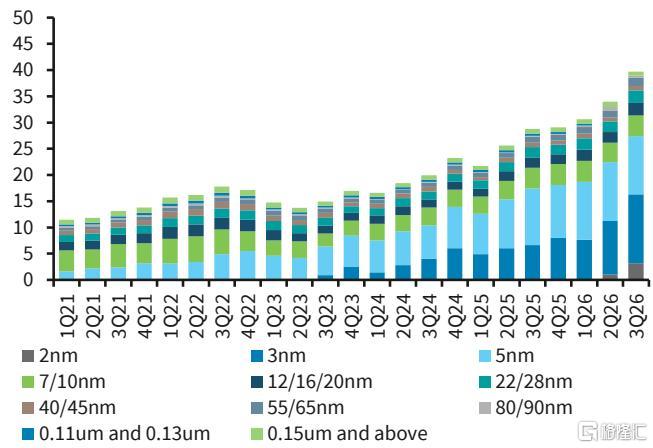
巴克莱维持对台积电的“增持”(Overweight)评级,目标价665美元。报告核心观点在于台积电强劲的AI需求驱动了其业绩超预期的表现以及未来指引的上调。2026财年营收增长指引上调至44%,反映了管理层对高端制程需求的强烈信心。尽管2nm工艺爬坡和海外扩产(如美国亚利桑那厂)短期内对利润率构成压力(预计稀释2个百分点),但规模效应和成本改善措施将部分抵消这一影响。
在产能方面,台积电正积极应对全球客户需求,不仅加速了台湾本土先进制程(N3, N2)的扩建,还提前了美国工厂的量产时间表,并探索在德克萨斯州等地建立更多产能的可能性。先进封装技术(CoWoS等)作为AI芯片的关键瓶颈,台积电已通过5倍光罩尺寸量产证明了其技术领先地位,并持续向更大尺寸演进。
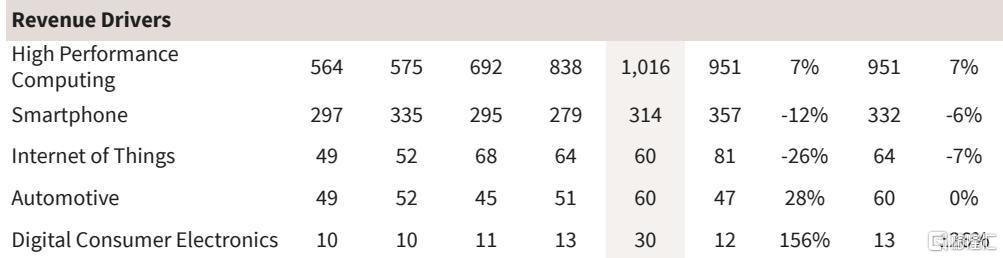
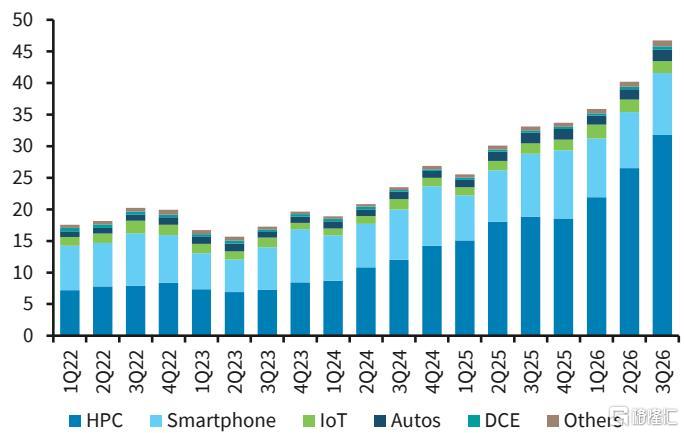
从终端市场来看,HPC是主要增长引擎,环比大幅增长22%;智能手机和汽车业务也展现出复苏迹象,分别环比增长10%和23%。这表明台积电的业务结构更加多元化,且在高价值领域占据主导地位。总体而言,台积电的基本面依然强劲,投资逻辑未变,仍是半导体行业的核心标的。
主要观点
台积电再次上调2026财年营收指引至增长约44%,AI需求持续强劲。
台积电将2026财年的营收增长指引从之前的超过40%进一步上调至约44%(巴克莱预期为41%)。这一调整主要得益于人工智能(AI)相关需求的持续强劲表现。管理层强调了对客户路线图的多年度可见性,并指出尽管海外晶圆厂和N2工艺量产初期对利润率造成压力,但强劲的需求完全抵消了这些负面影响。
第四季度营收指引超预期,毛利率符合预期但营业利润率略低。
台积电给出的2026年第四季度营收指引为523亿至543亿美元,中值比市场共识高出6%。毛利率指引为65%-67%,与市场共识持平;但营业利润率指引为56.5%-58.5%,低于市场共识。这主要是由于2nm工艺的陡峭爬坡以及海外晶圆厂运营带来的成本压力,预计2026财年海外晶圆厂对利润率的稀释效应约为2个百分点。
产能扩张加速,先进封装技术布局完善。
台积电正在加速领先制程的产能扩张。亚利桑那Fab 2的安装工作正在进行,量产时间略微提前至2027年第三季度。台湾台南新厂预计2027年第四季度量产,并新增一座N3工厂用于2028年第四季度量产。在先进封装方面,台积电已实现5倍光罩尺寸的量产,良率优异,并正在开发9倍和14倍尺寸技术,以满足客户日益增长的需求。
各终端市场表现分化,HPC和汽车业务增长显著。
以美元计,高性能计算(HPC)收入环比增长22%,显示出持续强劲的增长势头;智能手机相关销售额环比增长10%,恢复增长;汽车收入环比增长23%,高于季节性水平;物联网(IoT)收入环比增长5%。这表明除了AI驱动的HPC外,其他关键市场也在逐步回暖。