杰富瑞:AI布局支撑Meta股价,维持"买入"评级,目标价875美元
杰富瑞维持对Meta Platforms(META)的“买入”评级,目标价875美元,隐含2027年预期每股收益25倍估值。报告核心逻辑围绕Meta AI产品Muse的商业化进展及潜在收入驱动展开。
首先,在代理商务方面,虽然Muse代理的网站访问能力较上周有所改善,但支付摩擦、登录墙及浏览器问题仍阻碍交易完成。大多数失败源于技术障碍而非针对AI的明确封锁(亚马逊除外)。这些摩擦可能延缓Muse交易收入的攀升,但长期看,企业开放网站给代理是大势所趋。
其次,订阅收入被视为近期更主要的驱动力。Muse Wonder凭借其结构优势及主动记忆功能,有望通过付费订阅实现货币化。Jefferies构建了2027年订阅收入的情景分析,基准情况下预计产生约72亿美元的年度经常性收入,乐观情况下可达173亿美元,显示出巨大的上行潜力。
此外,商业AI(Business AI)被视作长期巨大的增量机会。Meta正通过 hiring 前MDB CEO来加强企业平台,旨在服务超过2亿家企业。中小企业将从自动化和客户互动工具中受益。Jefferies预测,到2029年,Business AI在基准情况下可贡献180亿美元收入,超乐观情况下甚至可达1200亿美元。
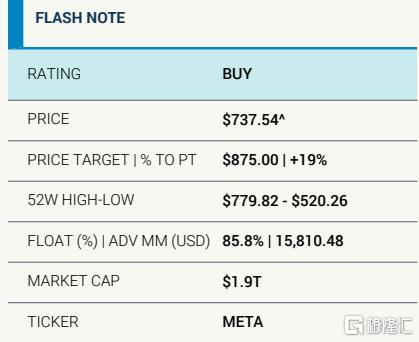
风险方面,包括用户参与度下降、广告商流失及监管风险。总体而言,Jefferies认为Meta在AI领域的布局,特别是Muse订阅及Business AI,将为股价提供强劲支撑。
主要观点
Muse代理的网站访问能力较上周有所改善,但支付障碍和浏览器相关问题仍限制商业化进程
Jefferies内部测试显示,Muse代理本周在美国商业网站上的加载数量较上周明显增加,表明其访问能力在提升。然而,许多网站在结账环节通过CAPTCHA、空白页面或购物车无法保存物品等方式阻止代理完成购买,主要障碍来自登录/账户墙、浏览器级故障或流程中断。亚马逊是明确采取反代理政策的例外。尽管这些问题可解决,但会增加用户摩擦,可能延缓Muse交易收入的增长及更广泛的代理商务采用。分析师认为,企业最终应开放网站给代理以获取更多业务。
Muse Wonder为增量订阅收入开辟新路径,付费订阅是初期货币化的直接途径
Muse Wonder因其针对个人和商业代理的最佳结构、主动记忆及专注于消费者领域而受到看好。Meta CEO指出,Wonder将主要从付费订阅开始,并确信企业有使用需求。Jefferies通过情景分析预测2027年Muse订阅年度经常性收入(ARR):乐观情况下达173亿美元(7.5亿用户中5.5%付费,均价35美元/月);基准情况为72亿美元(5亿用户中4%付费,均价30美元/月);悲观情况为19亿美元(2.5亿用户中2.5%付费,均价25美元/月)。
Business AI拥有巨大的长期收入潜力,中小企业是主要受益者
Meta正积极把握商业AI货币化机会,聘请前MDB CEO领导企业平台。中小企业将从低成本自动化、客户互动及销售支持工具中获益最大。尽管国际混合和中小企业倾向可能影响每用户平均收入(ARPU),但更深度的集成及高级/企业层级将随时间推移提供帮助。Jefferies预测2029年Business AI收入:超乐观情况下达1200亿美元(4亿企业中15%渗透率,年均ARPU 2000美元);基准情况为180亿美元(3亿企业中10%渗透率,年均ARPU 600美元)。
