巴克莱:AI担忧引发避险,推荐接收1y2y SOFR
巴克莱研究员Anshul Pradhan的报告《Global Rates Weekly: Al jitters》深入分析了全球主要经济体利率市场的最新动态,核心逻辑围绕AI投资热潮降温引发的增长担忧以及各国央行的政策应对展开。
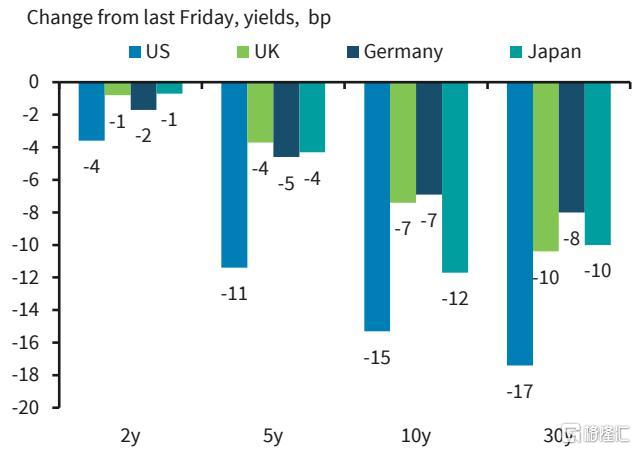
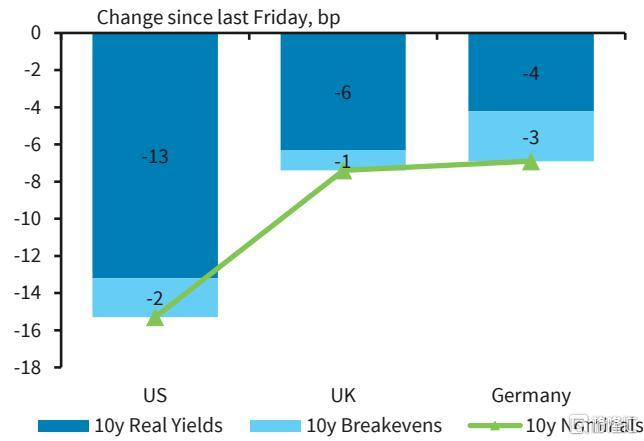
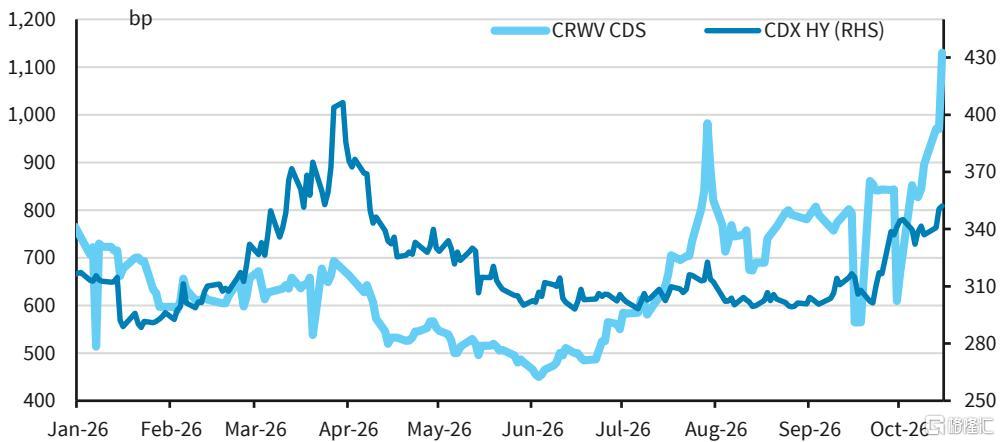
在美国,AI领域的焦虑情绪(如CoreWeave CDS利差扩大、半导体ETF下跌)引发了资金向美债的避险流动,导致长端收益率显著下行。报告指出,这种收益率曲线的牛市变平主要反映了期限溢价的重新定价,而非对美联储政策路径的根本性重估。尽管9月CPI数据超预期,但潜在通胀趋势仍在改善。鉴于金融条件收紧和美联储的谨慎态度,报告认为市场隐含的实际政策利率(约2.25%)具有不对称的下行风险,因此强烈建议接收1y2y SOFR利率。此外,报告维持对5年期盈亏平衡利率的空头推荐,并看好7年期互换利差走阔。
在欧洲,尽管风险资产波动为欧元利率提供了一定支撑,但欧洲央行官员明确表示缺乏使用债券市场工具(如TPI)的意愿,且暂停量化紧缩(QT)的可能性较低。报告详细分析了欧元区银行流动性缓冲中HQLA结构的显著变化,即从现金和准备金向政府债券轮换,这可能增加银行在压力情境下的流动性风险。报告认为,即使暂停QT,欧元区国债的净供应压力依然巨大,因此对暂停QT的效果持怀疑态度。
在日本,小盘股和周期股的相对表现不佳被视为利率下行的先行指标。报告预测收益率曲线将经历先牛市变平后牛市变陡的过程。为了对冲经济增长下行的风险,报告建议接收2y1y互换。同时,报告指出日元利率市场仍面临来自财政纪律担忧和落后于曲线风险的上行压力。
在英国,尽管MPC鹰派成员Huw Pill对市场定价提出质疑,但报告认为其言论更为细微,暗示在11月加息后,进一步紧缩的路径将高度依赖数据。报告预计MPR与非MPR会议之间的溢价将回归,英镑曲线前端利差将趋于稳定。
主要观点
美国:AI担忧引发美债避险买盘,建议接收1y2y SOFR利率
AI领域的担忧导致资金流向优质资产(USTs),主要通过期限溢价渠道体现。鉴于经济增长潜在的下行风险以及金融条件收紧背景下美联储的谨慎态度,政策利率路径的市场定价呈现不对称性。报告建议接收1y2y SOFR利率,因为隐含的实际政策利率(约2.25%)在金融条件收紧的背景下具有不对称的风险回报优势。
欧洲:ECB缺乏使用债券市场工具的意愿,暂停QT可能性低
风险资产的波动为欧元利率提供了一定支撑。欧洲央行(ECB)官员的讲话表明,其部署债券市场工具(如TPI)的意愿有限,这印证了报告关于ECB不太可能暂停量化紧缩(QT)的观点。此外,报告重新审视了银行流动性缓冲中高质量流动资产(HQLA)的轮换情况。
日本:小盘股和周期股表现不佳预示利率下行,建议接收2y1y互换以对冲风险
日本小盘股/周期股的相对表现不佳以及企业盈利信号预示着利率将下行,收益率曲线将先出现牛市变平,随后牛市变陡。虽然持续的股票相对弱势和经济下滑是形成持续趋势的必要条件,但报告建议通过接收2y1y互换来对冲经济下行风险。
英国:MPC鹰派成员质疑市场定价,预计MPR/non-MPR溢价回归
英国央行(BoE)最坚定的鹰派成员Huw Pill对市场定价表示怀疑,但其言论比报道更为细微。报告中期内预计MPR(货币政策报告)会议与非MPR会议之间的溢价将回归,英镑6m6mf/1y1yf利差将趋于稳定。
