摩根士丹利:上调星巴克Q4盈利预测,维持“超配”评级,目标价115美元
摩根士丹利发布报告,旨在预览星巴克第四财季(F4Q)业绩并展望FY27财年。
摩根士丹利认为,星巴克正处于 durable earnings recovery(持久盈利复苏)的早期阶段。尽管市场对其看法仍存在分歧,导致股价近期波动,但分析师认为当前的回调使得股票更具吸引力,因为当前估值未充分计入预期的盈利反弹。
核心逻辑在于,FY26财年已成功实现营收超预期,而FY27财年的重点将转向利润率的恢复和扩张。随着前期重大劳动力投资的影响逐渐消退(lapping),以及持续的成本节约计划(targeting $2B savings),运营杠杆将成为盈利增长的主要驱动力。此外,咖啡豆价格的显著回落(从$4/lb降至$2.75/lb)也将为利润率提供顺风。
在具体数据上,分析师维持北美F4Q同店销售增长7%的预测,略高于市场共识,并上调国际同店销售预期至3%。EPS方面,F4Q预期上调至71美分,FY27预期上调至3.18美元。长期来看,分析师基于CY28预期EPS 3.80美元给予30倍市盈率,得出115美元的目标价。风险方面,主要关注宏观环境恶化导致同店销售目标无法达成,以及成本压力持续影响利润率。
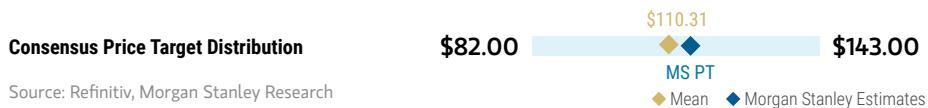
主要观点
维持超配评级,目标价115美元,看好FY27盈利复苏
摩根士丹利维持对星巴克(SBUX)的“超配”(Overweight)评级,目标价为115美元。尽管股价近期回调且市场观点存在分歧,但分析师认为当前估值已回归正常水平,并未充分反映即将到来的盈利反弹。FY26财年营收超出预期,而FY27财年的核心驱动力将转向运营杠杆和利润率提升,因为主要的劳动力投资影响已逐渐消退,且成本节约计划持续推进。
F4Q同店销售强劲,北美预计增长7%
分析师预计星巴克第四财季(F4Q)北美同店销售额(SSS)将增长7%,略高于市场共识。这一预测基于第三方数据的支持以及季度内成功的产品发布,包括限量版“独角兽星冰乐”回归创下了北美直营店周末销售记录,以及8月25日推出的秋季菜单被公司称为历史上最强的秋季发布。国际市场的同店销售预期也从之前的2%上调至3%。
盈利预测上调,关注利润率扩张
分析师将F4Q每股收益(EPS)预期从67美分上调至71美分,与市场一致。同时,上调了FY26/FY27/FY28的EPS预期至2.62/3.18/3.70美元。FY27的盈利增长将主要得益于销售杠杆效应、20亿美元成本节约计划的进展、Green Apron Service投资影响的消退以及咖啡豆价格的回落。尽管大宗商品价格可能存在风险,但咖啡价格走势有利于成本控制。
门店调整与长期增长路径
季度末宣布关闭约250家北美门店,这对F4Q销售几乎无影响,但将在FY27反映在较低的门店基数中。分析师预计FY27系统总门店增长率将从FY26的约1%提升至3%,并在远期达到5%。美国市场的门店扩张可能在FY28之前不会大幅加速,但关闭趋势将减弱。
