摩根大通:全球通胀“共同脉冲”显现,央行面临加息压力
摩根大通报告指出,全球通胀压力正在积聚,主要 driven by 输入成本上升和强劲的需求,特别是服务业支出的意外强劲。尽管央行此前对能源冲击保持耐心,但随着通胀 persistency 显现,政策立场已从宽松偏向转向加息。然而,央行预计加息周期将是浅层的,因为成本压力最终会消退。报告强调,通胀具有粘性,可能连续第四年高于央行目标,这将考验央行的公信力。
在增长方面,美国消费面临下行风险,主要由于财政支持退坡和财富效应减弱。相比之下,中国得益于出口强劲和财政刺激加码,增长前景改善。发达市场PMI预计从高位回落,以更符合基本面增长预期。新兴市场央行策略分化,亚洲偏向紧缩,而欧洲和中东偏向宽松,反映出各地区通胀和增长状况的差异。
主要观点
全球通胀共同脉冲正在形成,央行面临加息压力
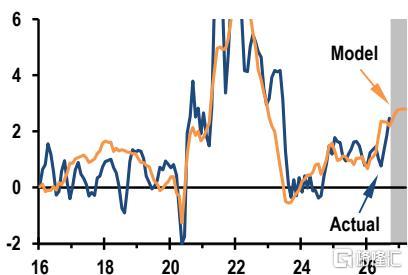
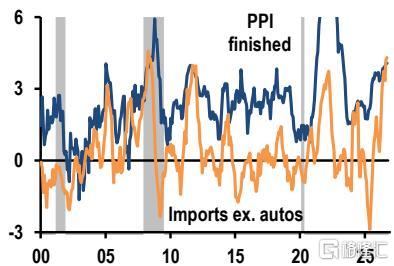
尽管短期通胀波动可能被低估,但地缘政治发展和能源价格反弹表明,全球核心通胀正在上升。输入成本上升与强劲需求相互作用,导致核心商品和服务价格加速上涨。除非出现金融冲击或消费者支出大幅回落,否则央行将面临更大的加息压力。
服务业通胀意外上升,核心通胀具有粘性
此前预期的服务业通胀缓解并未持续,反而在美国和欧元区出现意外上升,主要受运输成本上升和服务支出强劲推动。预计全球核心商品CPI年化增长率将达到2.5%,服务业核心CPI年化增长率超过3.5%。这种“粘性”通胀将挑战央行关于“完美”去通胀的预测。
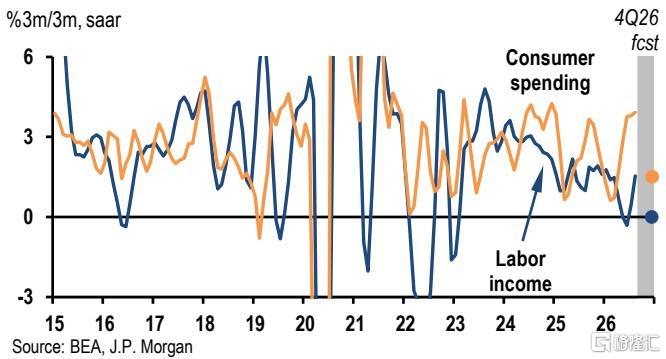
消费者支出面临第二次挤压,美国增长可能放缓
随着财政支持减弱、信心下降和财富增益 moderated,预计美国消费增长将在本季度出现实质性下调。虽然家庭部门此前较好地平滑了购买力挤压,但实物商品支出已显示收缩迹象,服务支出虽仍强劲但风险增加。
发达市场PMI将从高位回落,中国数据企稳
9月综合PMI达到四年多来最高水平,但预计10月闪存调查将下降0.7个百分点,以更准确地反映经济增长前景。欧元区PMI预计下降,英国保持稳定。与此同时,中国出口和财政势头增强,为第四季度增长提供支撑。
新兴市场央行暂停加息,但政策路径分化
预计下周多数新兴市场央行将维持利率不变,但年底前可能重新加息。亚洲新兴市场偏向加息,EMEA偏向宽松,拉美则分歧较大。土耳其央行预计立即降息100个基点,而韩国和印尼可能在后续会议中加息。
