壹评级:第三季度利润高增,亨通光电业绩改善但新增量尚待兑现
壹评级:第三季度利润高增,亨通光电业绩改善但新增量尚待兑现
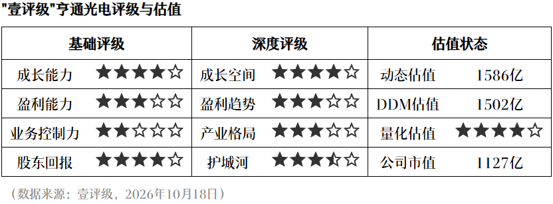
亨通光电发布2026年前三季度业绩预告,归母净利润同比大增超150%,第三季度单季环比高速增长。第一财经“壹评级”认为,公司业绩略超预期,主要得益于光纤光缆业务量价齐升及海风交付有所改善。
“壹评级”指出,亨通光电第三季度利润激增源于低价订单消化完毕,以及高端657A类光纤结构性出货增加,带动均价环比提升。同时,中国电信8000万芯公里集采限价稳定,印证供需紧平衡格局。其中亨通光电中标9%份额,进一步夯实基本盘。海洋业务方面,随着下半年海风项目进入交付高峰期,此前受季节性影响的交付节奏有望修复,240亿元在手订单提供了业绩安全垫。
不过,市场已定价较多中长期利好。当前估值位置上,AI资本开支上修可能已被较充分定价,边际增量信息对股价的驱动力或趋于钝化。短期催化如中国电信集采中标的落地时点更可能体现为交易性机会,但其价格水平对中期光纤均价具有锚定意义。投资者应警惕勿将事件性催化判断为基本面反转,当前策略宜聚焦波段操作而非长期持有。
风险提示
本站内容仅供参考,不构成投资建议。市场有风险,投资需谨慎。
