美银美林:全球存储科技估值触底,四季度指引积极
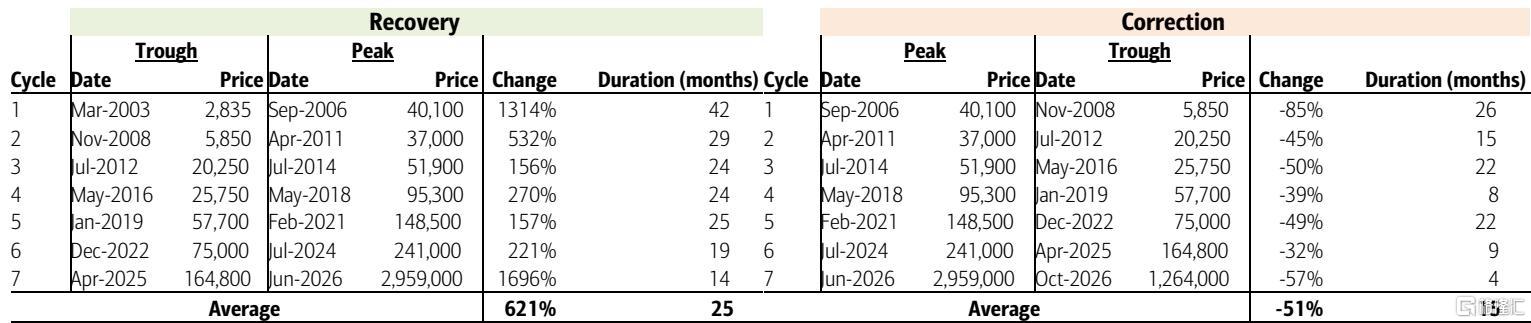
美银美林发布报告认为,尽管全球存储股票近期经历了剧烈回调(SK海力士和三星电子跌幅超过50%),但这更像是一个周期性的估值底部,而非行业基本面的恶化。
当前估值极具吸引力,市盈率和市净率均处于历史低位,类似于以往周期底部的特征。然而,与过去不同的是,当前行业拥有AI基础设施和HBM这一强大的结构性需求驱动因素。
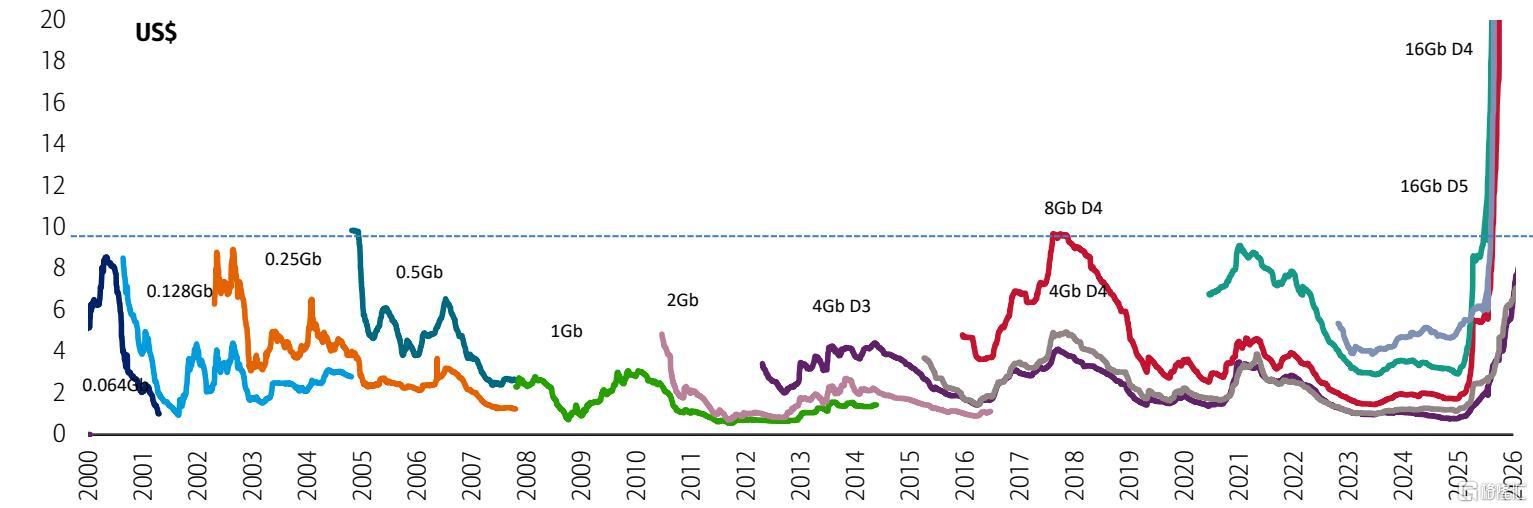
投资者情绪呈现分化,短期交易者担忧供应过剩和AI融资成本,但长期投资者看好AI内存的替换需求和市场空间的翻倍潜力(从2026年的1万亿美元到2030年的2万亿美元)。报告强调,中国先进制程对全球供应的影响有限,且主要厂商在HBM领域的 backlog 充足。基本面方面,DRAM和NAND价格保持坚挺,DDR5合约价格月度上涨超过15%,现货价格创历史新高。台积电和ASML的强劲业绩及资本支出指引进一步印证了AI需求的持续性。因此,当前的风险回报比更类似于SK海力士以往的底部形成阶段,而非结构性衰退的开始。
主要观点
存储股估值已触底,当前回调类似周期底部而非衰退开端
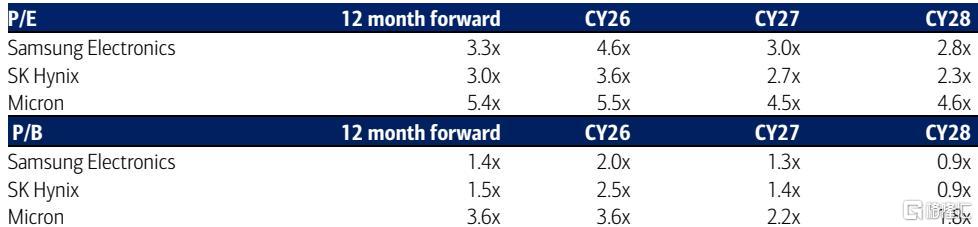
经过约3.5个月的深度回调,SK海力士和三星电子股价较6月高点下跌超过50%,我们认为存储股倍数已见底。基于2027-28年共识每股收益(EPS),三星和海力士的交易市盈率仅为2-3倍,远低于此前上行周期(如2001年互联网泡沫破裂前、2008年全球金融危机前等)记录的4-7倍水平。市净率(P/B)也降至接近2027-28年账面价值每股(BVPS)的1.0倍,这通常是周期底部的特征。尽管我们预计2027年季度环比增长较低,2028年EPS可能出现个位数同比下降,但绝对销售额、营业利润和EPS仍将接近历史高位。当前的股价回调与基本面脱节,反映了对AI内存繁荣-萧条周期的过度担忧。
投资者反馈分化,长期资金仍看好AI内存长期需求
本周与新加坡投资者的交流显示反馈不一:对冲基金投资者偏熊,而大多数长期投资者仍持看涨态度。主要担忧包括新云公司的高借贷成本、中国4F²工艺带来的DRAM供应增加、每个GPU的内存含量降低、AI资本支出或内存价格增长放缓,以及收益可能低于乐观的预期。然而,即使在看空投资者中,我们的观点也引发了建设性讨论。我们强调,即使在2028年收益较软的情况下,估值倍数仍然过低;中国4F²工艺的影响有限;AI初创企业和新云公司拥有大量积压订单;即使在2026年后ASP假设较软的情况下,内存芯片制造商仍保持高利润率和ROIC;且股东回报丰厚,2027-28年的股息和回购可能相当于当前市值的10%以上。
海力士四季度指引可能积极,HBM4产能爬坡强劲
继三季度业绩强劲后,南亚科技已发布积极的四季度指引。我们预计海力士将于10月28日发布的四季度指引将显示ASP和利润率的上行空间,12层HBM4产量强劲爬坡(以及为新订单增加的8层产出),并可能宣布特别现金股息。此外,10月内存行业数据稳健,包括DDR5甚至DDR4的PC DRAM合约价格月度上涨超过15%,尽管美国利率上升,现货价格仍保持稳定,出口强劲。韩国半导体出口稳健,截至8月中国内存进口也保持强劲。
