野村:预计腾讯控股三季度营业利润因AI投资走弱,维持“买入”评级,目标价下调至659港元
野村证券发布报告,对腾讯控股2026年第三季度业绩进行前瞻预览。
报告核心观点认为,虽然腾讯三季度营收预计保持9%的稳健增长,但受持续且大规模的AI投资影响,营业利润将面临压力,预计非国际财务报告准则营业利润同比下降3%至703亿元人民币,利润率收缩至33.5%。资本支出同比激增352%至587亿元人民币,是导致利润率承压的主要原因。
在具体业务层面,游戏业务呈现“内强外弱”态势,国内游戏收入增长12%,而海外游戏收入因去年高基数效应预计下降4%。广告业务表现出韧性,预计增长18%,主要得益于短视频广告的强劲需求。金融科技业务增速放缓至3.5%,反映零售消费疲软对支付业务的影响。值得注意的是,腾讯云业务预计迎来加速增长,营收增速有望超过30%,主要驱动力来自中国云行业对AI基础设施的旺盛需求。
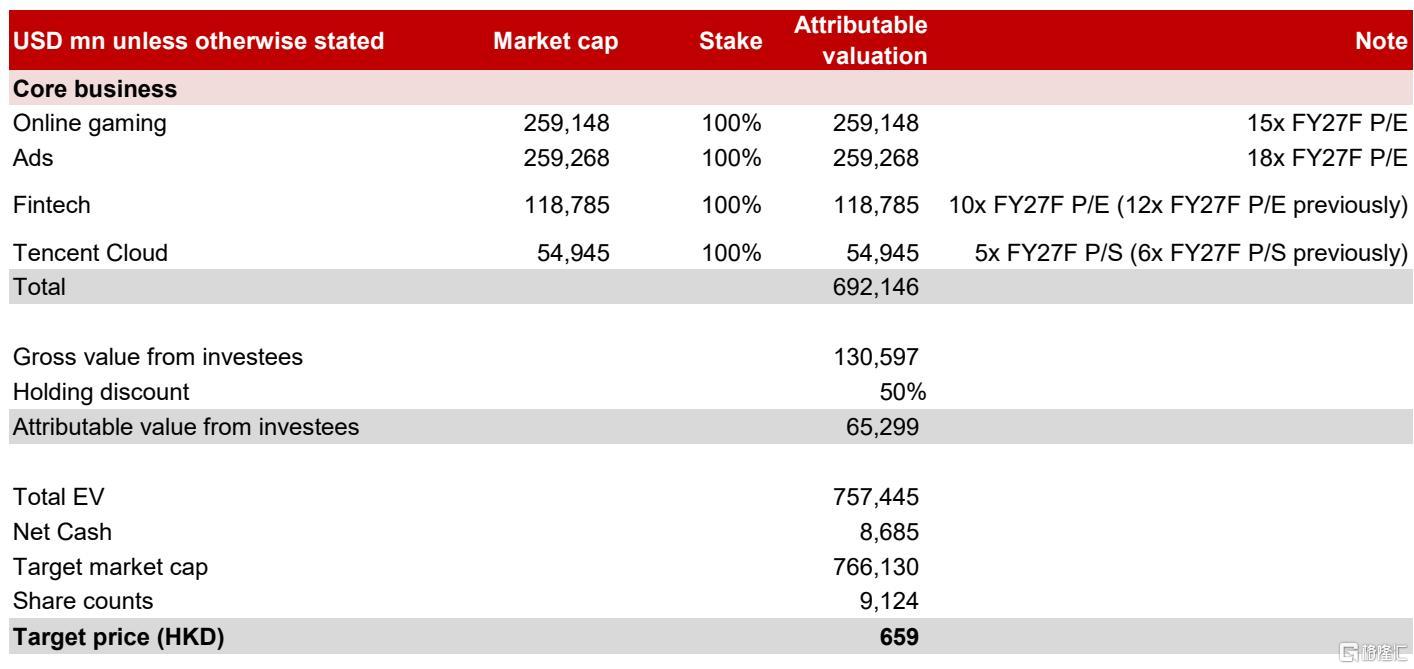
尽管短期业绩因AI投入而承压,且腾讯在AI产品方面尚未展现出超越字节跳动和阿里巴巴的绝对优势,但分析师认为其即将推出的微信智能体具有潜在市场竞争力,当前的放缓是暂时性的。基于此,野村维持“买入”评级,但考虑到盈利预期的下调,将目标价从695港元降至659港元,该目标价隐含19倍的2027财年市盈率,而当前股价仅对应12倍,具备显著上行空间。
主要观点
维持“买入”评级,但下调目标价至659港元。
尽管预计腾讯2026年第三季度业绩表现不如往年强劲,但分析师认为这种放缓是暂时的,主要反映了当前的AI投资周期和游戏收入的高基数效应。因此,野村维持对腾讯的“买入”评级,但鉴于盈利前景减弱,将基于分部估值法(SOTP)的目标价从695港元下调至659港元,对应2027财年预测市盈率为19倍。
三季度营收符合预期,但营业利润受AI投资拖累下滑。
预计腾讯2026年第三季度营收同比增长9%,基本符合市场预期;但非国际财务报告准则(Non-IFRS)营业利润预计同比下降3%至703亿元人民币,较彭博一致预期低2%。非国际财务报告准则营业利润率预计同比下降4.1个百分点至33.5%,主要原因是持续增加的AI相关资本支出(预计三季度资本支出达587亿元人民币,环比增长11%,同比增长352%)。
各业务板块表现分化:游戏增速放缓,广告 resilient,云业务加速增长。
游戏业务预计同比增长7%(国内增长12%,海外下降4%),海外下降主要因去年高基数所致;广告业务在宏观逆风下仍预计增长18%,得益于短视频广告的强劲表现;金融科技业务增速放缓至3.5%;而腾讯云业务受益于中国云行业对AI基础设施的强劲需求,预计营收增速将从二季度的22%加速至30%以上。
AI产品竞争力尚待验证,微信智能体具潜力。
分析师指出,腾讯尚未展现出像字节跳动或阿里巴巴那样具有 compelling 竞争力的AI产品。然而,即将推出的微信智能体(WeChat agent)有望帮助腾讯在中国AI市场确立地位。
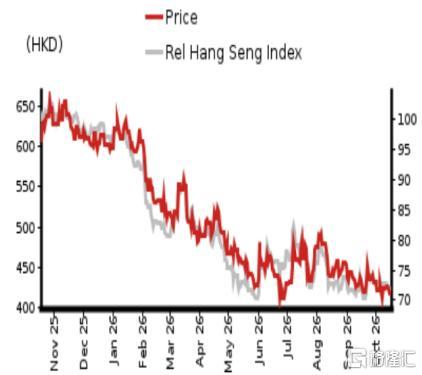
显示腾讯股价近期相对恒生指数表现较弱。
