摩根士丹利:亚马逊成为首选股,目标价350美元
摩根士丹利将亚马逊上调为首选股,主要基于五大催化剂:
1)AWS持续的超预期营收增长,迈向1万亿美元营收路径;2)AWS利润率改善带来的盈利能力强于定价预期;3)Bedrock在生成式AI时代的战略重要性逐渐清晰,推动估值倍数扩张;4)证明亚马逊是代理式AI(Agentic AI)的赢家,利用其物流和Prime优势;5)机器人技术在零售履约中的应用,展示“物理AI”的效率提升潜力。
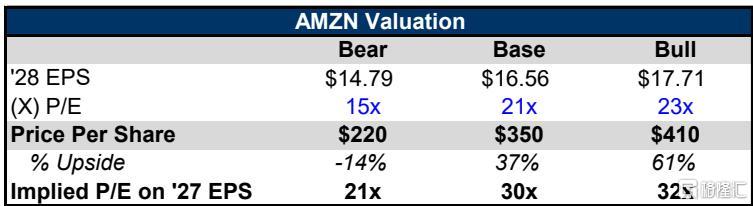
分析师大幅上调了AWS的营收和利润预期,主要驱动力是NVIDIA GPU的增量采购。预计2027/2028年AWS营收增速分别为47%/42%,EBIT利润率分别达到42%/44%。尽管资本支出增加,但强大的营收增长将覆盖成本,推动整体盈利能力提升。2028年每股收益(EPS)预期上调至16.50美元(此前为15.45美元),目标价定为350美元,对应约21倍的2028年预期市盈率。这一估值仍低于同行中位数,具有较高的安全边际和上行空间。
主要观点
将亚马逊上调为首选股,目标价350美元,上行空间约40%。
摩根士丹利将亚马逊(AMZN)评级上调为“首选股”(Top Pick),并将目标价从335美元上调至350美元。基于当前股价,潜在上行空间约为40%,风险回报比为3:1。分析师认为市场低估了AWS的增长潜力和利润率扩张能力,以及Bedrock在生成式AI adoption中的战略价值。
AWS营收加速增长,预计2027/2028年同比增速达47%/42%。
受NVIDIA GPU出货量增加驱动,分析师上调了AWS的增长预期。预计2027年和2028年AWS营收同比增速分别为47%和42%。额外的GPU部署将转化为更快的计算容量和营收增长,尽管资本支出增加,但营收增长将超过折旧和运营费用增长,推动利润率扩张。
AWS利润率显著提升,预计2028年EBIT利润率达44%。
通过自下而上的成本构建,分析师相信AWS在2027/2028年能实现高40%的增量EBIT利润率。预计2028年AWS GAAP EBIT利润率将达到44%,较此前预测提高约200个基点。AWS将成为“90法则”公司,即营收增长与利润增长高度同步,2028年AWS EBIT将占公司总EBIT的约67%。
Bedrock的战略价值被低估,有望推动估值倍数扩张。
分析师认为,亚马逊展示Bedrock实力的能力及其在推动经济体内生成式AI采用方面的重要性被市场低估。随着Bedrock重要性的进一步显现,亚马逊的估值倍数有望从当前的15倍2028年预期市盈率扩张。
亚马逊是代理式AI(Agentic AI)和物理AI(机器人)的赢家。
在零售领域,亚马逊凭借其领先的物流网络和Prime会员飞轮,将在代理式商务中占据关键地位。同时,机器人技术的部署(如Cardinal和Sparrow机械臂)将显著提高履约效率,预计每10%的全球单位通过机器人履约中心可产生20亿至40亿美元的年度经常性储蓄,展示其作为“物理AI”赢家的潜力。
