壹评级:主业驱动扣非提速,中国西电交直流双线放量
壹评级:主业驱动扣非提速,中国西电交直流双线放量
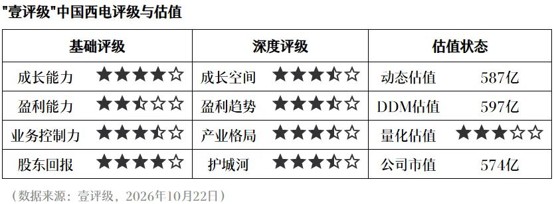
中国西电发布2026年三季报,前三季度营收和扣非归母净利润均大幅增长。第一财经“壹评级”认为,中国西电扣非增速显著快于归母增速,验证本轮业绩增长主要由高毛利主业交付驱动,而不是非经常性损益扰动,盈利质量持续优化。
“壹评级”分析指出,中国西电三季度末合同负债单季部分消耗转为收入,印证高毛利产品进入收入确认高峰。这一现象背后是交流与直流特高压线路同步核准带来的需求扩容。公司作为覆盖变压器、换流阀等全品类的龙头,在前四批特高压中标中份额居第一梯队,充分兑现订单红利。此外,海关总署数据显示,前三季度变压器出口值同比增长,公司海外订单保持两位数增长,固态变压器已获海外数据中心标杆订单,打开第二增长曲线。
随着研发费用同比大增及新设高压开关子公司落地,中国西电产能与技术储备同步强化。在国内主网投资高景气与海外出口共振下,公司业绩增长具备较高可见性,基本面逻辑坚实。
风险提示
本站内容仅供参考,不构成投资建议。市场有风险,投资需谨慎。
