德银:欧央行或按兵不动,12月大概率加息
德意志银行发布《欧元区经济周报》,综合分析欧元区最新经济数据、货币政策前景以及法国财政风险。
报告背景是能源价格再度上涨、全球收益率上升以及法国政治不确定性加剧,核心目标是评估欧元区增长与通胀前景,并判断欧洲央行货币政策路径及对法国市场压力的应对。
报告认为,能源价格上涨已将欧元区整体HICP通胀推升至9月3.8%,预计四季度升至约4.0%,但核心通胀保持在2.5%并表现出粘性,家庭通胀预期上升带来二次效应风险。 劳动力市场工资增长尚未出现加速迹象,Indeed工资追踪9月降至2.6%,缓解了二次效应担忧。 增长方面,德银维持韧性判断,预计2026年GDP增长0.8%,2027年1.2%,但10月PMI和消费者信心等软数据表明四季度动能有所减弱,能源价格对家庭购买力的侵蚀开始显现。
货币政策方面,德银预计欧洲央行在10月29日维持利率2.50%不变,基准情景为12月加息至2.75%,存在进一步加息至3%的风险,但全球收益率上升导致的金融条件收紧正在替代部分加息需求,欧洲央行将采取“有节制的”步伐。 欧洲央行政策反应函数正在从侧重通胀前景转向更关注核心通胀和货币政策传导,因为尚未出现间接或二次效应,且金融条件已经收紧。
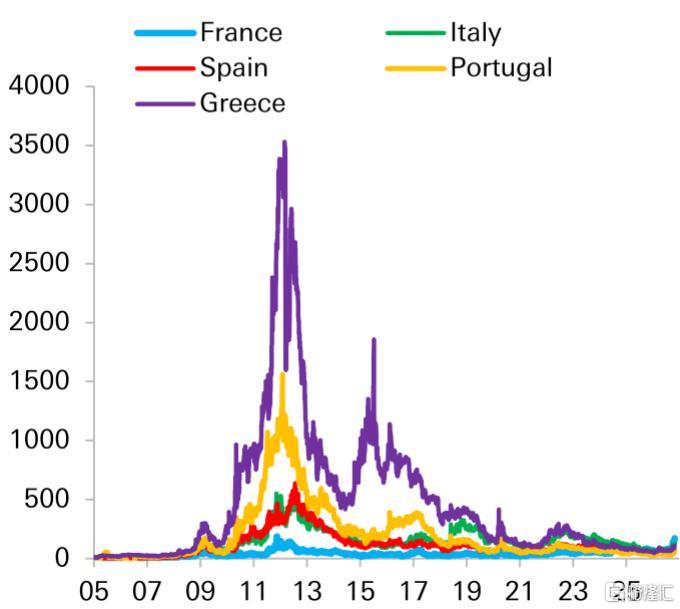
法国财政问题是本周焦点。法国10年期国债相对德国利差扩大至约170个基点,接近2011年危机峰值但远低于当时危机国家的水平。 德银认为法国不会爆发全面危机,因为银行体系稳健、存在ESM和TPI等后备工具,且国民联盟(RN)转向更正统财政立场;但风险溢价可能维持高位,2027年预算需要在年底前通过,大选仍在6个月后。 对于欧洲央行的TPI工具,德银强调其针对“无理由和无序”的市场状况,由于法国存在基本面风险,TPI难以启动,但欧洲央行会关注市场速度并准备干预,首先可能是口头干预。 穆迪今晚将审查法国评级,德银基线预期为下调至A+且展望稳定,市场已提前定价,影响有限。
下周数据方面,欧洲央行会议、银行贷款调查、货币信贷数据、各国10月CPI初值和欧元区三季度GDP初值将密集发布。德银预计欧元区三季度GDP环比增长约0.15%,低于市场共识和欧洲央行0.3%的预测,存在下行风险。 信贷数据显示银行信贷条件走弱但仍具韧性,在欧洲央行关注传导的背景下重要性上升。
主要观点
能源价格上涨推升欧元区整体通胀,但尚无明显二次效应迹象
报告显示,欧元区9月HICP同比升至3.8%,预计第四季度将升至约4.0%,之后在2027年回落。核心通胀率2.5%在2026年表现出粘性,尤其是消费电子价格,而家庭通胀预期近期出现急升,凸显未来二次效应风险。 此外,Indeed工资追踪数据显示9月工资增速降至2.6%,前值3.1%,三个月均值维持在3.0%,尚未看到能源冲击的二次效应。
欧元区经济增长保持韧性,但动能可能有所减弱,软硬数据信号存在分歧
德银继续认为GDP增长具有韧性,经济正在吸收能源冲击,预计2026年增长0.8%,2027年1.2%,2028年1.3%左右趋势水平。 但10月综合PMI从53.15降至51.89,对应季度增长约0.22%,暗示四季度初动能有所减弱。 制造业与服务业PMI均回落,但制造业更具韧性,下滑0.4点,服务业下滑1.3点,可能反映高能源价格对家庭实际收入的滞后拖累。
欧洲央行预计12月最后一次加息至2.75%,风险在于可能升至3%,但金融条件收紧降低了进一步加息的需求
德银基准预期是12月加息至2.75%,并认为存在进一步加息至3%的风险,鉴于核心通胀粘性和经济韧性,温和限制性立场是合适的。 全球收益率上升和金融条件收紧正在减轻欧洲央行加息的必要性,欧洲央行近期评论也暗示这一点。
法国财政风险备受关注,但预计不会爆发危机;欧洲央行TPI干预门槛较高
法国OAT收益率大幅上升,10年期德法利差扩大至约170个基点,距离2011年主权危机峰值不到25个基点,但法国银行体系稳健,存在ESM、TPI等后备工具,且国民联盟(RN)正走向更正统的财政立场,德银不预期出现全面危机。 由于OAT中包含“国别特定基本面”风险,TPI现阶段不太可能部署,但欧洲央行会在市场超调并波及国内银行体系时进行干预。
法国10月商业信心广泛改善,但消费者信心下滑;欧元区整体经济信心下降
法国INSEE商业信心指数升至97.5,前值96.4,生产恢复正增长,订单改善,但零售信心大幅下滑,反映能源价格对家庭购买力的拖累。 ZEW欧元区经济信心从25.8降至18.5,德国经济信心从34.7降至28.1。 消费者信心连续两个月下降超过1点,预示家庭消费增长可能在未来几个季度走软。
银行信贷条件继续走弱,但实际贷款流量仍有韧性,货币信贷数据将备受关注
过去两个季度银行信贷调查显示信贷条件走弱,Q2不确定性(与伊朗战争相关)同时影响贷款供给和需求;Q3消费者信心疲弱可能继续拖累信贷条件。 尽管BLS信号负面,实际贷款流量仍然有韧性,但利率上升和实际货币增长减速在8月已开始对信贷脉冲产生压力,信号从强劲支持转为中性。 在主权债券市场波动的背景下,欧洲央行对货币政策传导的关注将增强。
即将公布的数据和会议:欧洲央行会议按兵不动,关注拉加德对法国的表态;下周将有多项重要数据
欧洲央行将于周四举行政策会议,预计维持利率在2.50%不变;拉加德可能尽量少谈法国,但会被问及TPI和干预。 下周还将公布银行贷款调查、货币信贷数据、各国10月HICP初值、欧元区三季度GDP初值及多项调查数据。
