杰富瑞:铜矿供应增长面临结构性约束,铜价中期看多
杰富瑞发布报告,聚焦全球铜供应趋势,核心结论是矿山供应增长严重不及预期,铜市场正进入供应缺口不断扩大的周期。
报告通过追踪占全球矿产铜供应约65%的矿商,发现已公布3Q26产量的矿商(占比约28%)产量同比减少5.0%,年初至今累计减少5.5%,这一数据远超市场普遍预期,直接印证了作者关于“执行是矿山供应增长关键约束”的观点。
报告强调,尽管市场对KFM、QB2、OT地下、Cobre Panama、Grasberg等项目产能释放抱有期望,但实际执行中品位下降、矿山枯竭等问题持续压制产量增长,供应端的下行风险显著。基于此,杰富瑞认为即使全球GDP仅增长2%,未来12个月以上铜市也可能出现重大缺口。
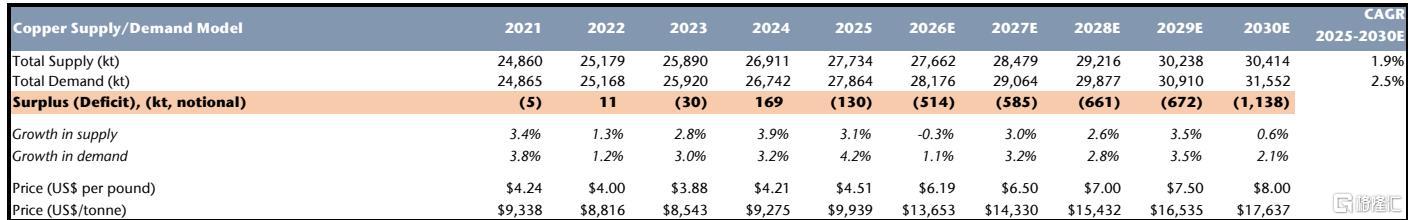
需求端,报告指出电网、可再生能源和电动车等领域的结构性增长为铜需求提供坚实支撑。全球铜需求2025-2030E复合增长率预计为2.5%,其中电网复合增速5.0%,电动车复合增速9.6%,显著高于同期供应1.9%的复合增速。供需缺口因此从2026E的51.4万吨扩大至2030E的113.8万吨。
价格预测方面,杰富瑞预计2026年铜价平均达到$13,653/吨($6.19/磅),到2030年升至$17,637/吨($8.00/磅),价格中枢持续上移。
报告同时指出,虽短期需求存在波动风险,但中期看多逻辑牢固。在估值表(Exhibit 4)中,杰富瑞对主要铜矿商给出了明确评级,其中Anglo American、Glencore、First Quantum、Freeport-McMoRan、Lundin Mining、Teck Resources、Trekor Metals、Vale等均为买入评级,目标价隐含显著上行空间。
主要观点
铜矿供应增长面临结构性约束,执行是矿山扩产的关键瓶颈
报告通过追踪占全球矿产铜供应约65%的主要矿商发现,截至2026年第三季度已报告的公司(约占全球供应28%)产量同比下滑5.0%,环比下滑1.6%,年初至今累计同比下滑5.5%。杰富瑞认为,尽管存在KFM、QB2、OT地下、Cobre Panama、Grasberg等项目的投产或扩产预期,但实际执行风险显著,整体矿山供应增长的下行风险远大于上行风险。作者甚至表示,即使全球GDP增速仅为2%,未来12个月以上铜市场也可能出现大规模缺口。
铜价中期看多,供应约束与需求增长形成共振
杰富瑞明确看多铜的中期走势,理由是全球需求持续增长(电网、可再生能源、电动车等)与矿山供应增长缓慢之间的矛盾日益突出。他们预计供应增速可能在未来五年平均低于2%,而需求增速(尤其电网和新能源)将显著高于供应,从而推动铜价中枢系统性上移。
供需模型显示铜市场进入赤字扩大周期
根据杰富瑞的全球铜供需模型,2026年铜市场缺口预计为51.4万吨,到2030年缺口扩大至113.8万吨。同期需求复合增长率(2025-2030E)预计为2.5%,而供应复合增长率仅为1.9%,缺口逐年放大。
近期需求存在波动风险,但不改中期看多逻辑
报告承认短期可能因周期性因素出现需求波动,但强调全球需求的结构性增长(电网、可再生能源、电动车)与供应端的刚性约束将在中期主导铜价走势。
