摩根士丹利:AI资本开支增速将显著放缓
摩根士丹利发布报告,认为11月中期财报季前真正需要降低的并非经济敞口或市场贝塔,而是对AI投资持续加速并最终兑现回报这一单一假设的依赖。
当前市场担忧AI数据中心投资能否充分转化为盈利并产生充足回报,但美国10年期国债收益率回落显示市场在重新评估增长预期,经济衰退并非基准情形。因此,报告不建议全面转向低波动股票或过度削减贝塔,而应维持周期性敞口并分散盈利增长来源。
在AI领域,资本开支增速将从2026年约100%放缓至2027年约60%、2028年约14%,市场对累计投资回报的审查将更严。即使供应商自身业绩强劲,若利润率、订单增长、云厂商投资计划和定价可持续性无法重置高预期,强业绩也可能被当作减持机会。因此应保持AI仓位轻仓,但并非全面回避AI,应用程序和行业垂直AI等可直接改善投资回报的方向仍有机会。
股票选择上,报告提出两条轴线。第一轴是高增长但不依赖借款的公司,标准为市值1万亿日元以上、D/E比率0.3倍以下、两年营业利润CAGR 15%以上、下一财年营业利润增长10%以上;其增长主要由自身盈利能力和资本效率驱动,对融资条件敏感度低。第二轴是受益于日元利率下行的国内服务等非AI领域。零售国债Plus及税制改革可能扩大日本国债投资者基础,改善供需并压低中长期日元利率,从而利好对利率敏感的国内服务股,而这类股票过去5年在10年期日债收益率上升期间表现出显著跑输市场的倾向,利率下行时则可能受益。
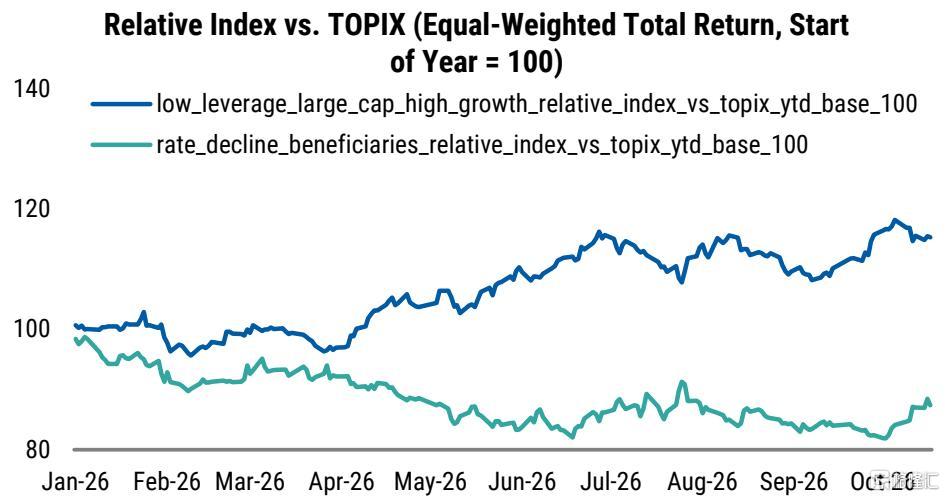
焦点名单调整体现了上述思路:移除对AI投资周期依赖度高的Micronics Japan(探针卡和HBM需求强,但销售集中且FCF转负)、Resonac Holdings(半导体材料利润占比过高)、Kioxia Holdings(盈利受NAND价格和AI需求假设影响大);新增Keyence(FA设备、OP利润率约51%、无债务、FCF约为净利润90%)、ASICS(高附加值鞋类、OP利润率升至17.6%、ROE 39.1%、净现金)和Sanrio(IP授权、OP利润率40.1%、ROE 41.6%、净现金超过股东权益70%)。这些新增标的均具有低杠杆、高增长特征,并分别提供约31%、20%和21%的上行空间。
主要观点
减少的是对AI投资持续加速并最终兑现回报这一单一假设的依赖,而不是市场贝塔本身。
报告认为经济衰退并非基准情形,建议避免过度降低贝塔,但应降低对AI及数据中心相关股票的集中度,因为市场对AI投资回报的担忧正在上升。
AI资本开支增速将显著放缓,且强势业绩未必能打消回报担忧。
根据摩根士丹利美国股票策略团队与GVAT团队估算,AI相关资本开支(含租赁)同比增速预计从2026年的约100%降至2027年的约60%,2028年约14%。投资仍会增加,但增速放缓,市场对累计投资的回报潜力审查将更加严格。
第一轴:关注“不依赖借款”、低杠杆且持续高增长的股票。
这类公司通过自身盈利能力和高资本效率实现增长,融资条件敏感度较低,在AI投资回报担忧扩散时相对优势突出。筛选标准为东证500(剔除金融)中市值1万亿日元以上、D/E比率0.3倍以下、两年营业利润CAGR 15%以上、下一财年营业利润增速10%以上。
第二轴:关注受益于日元利率下行的非AI板块,特别是国内服务。
如果零售国债Plus推出及税制改革扩大日本国债投资者基础,日元利率可能下降;国内服务需求对AI周期敏感度较低,利率下行利好更容易直接反映在股价中。
银行板块将在存款特许权和贷款利率传导能力上出现更大分化。
零售国债Plus为企业提供投资剩余资金的选项,可能促使存款利率上升、低成本活期存款流向定期存款,银行净利息收入不一定因存款余额不变而得到保护。
焦点名单调整:移除Micronics Japan、Resonac Holdings和Kioxia Holdings,新增Keyence、ASICS和Sanrio。
移除是为了降低名单盈利来源对AI投资加速单一假设的集中度;新增的三只股票均为低杠杆高增长标的。
