德银:诺基亚三季度业绩强劲,维持买入评级
德意志银行发布报告指出,诺基亚三季度业绩强劲,但市场对利润预期未大幅上调感到失望,股价承压。
德银维持买入评级,但将目标价从11.50欧元下调至10欧元,主要反映同业估值去化。
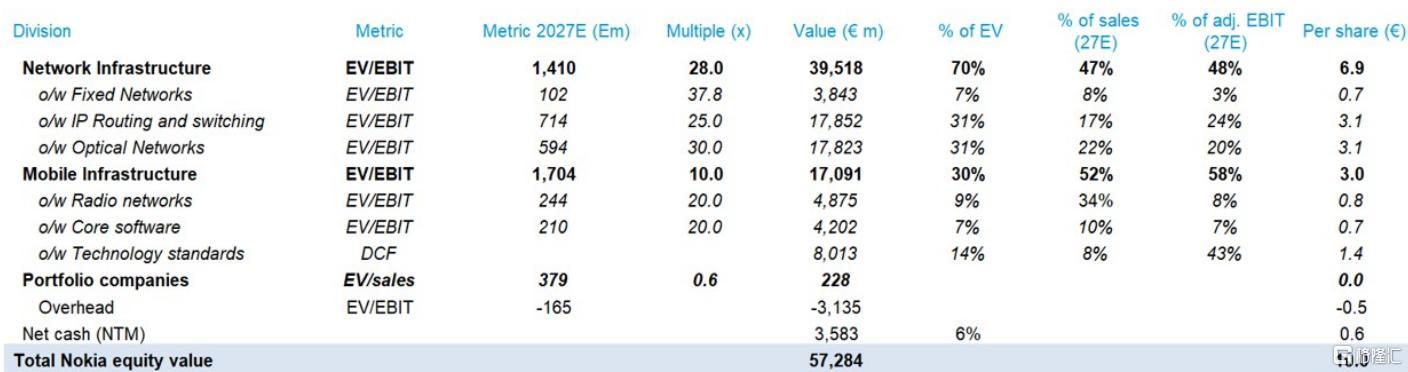
核心逻辑在于:诺基亚在光网络与IP业务上的增长指引显著高于共识(2027年销售25-30% vs 20%),且AI与云业务预计与Ciena同步高速增长(2025-28E 60-65% CAGR)。但投资者担忧AI与云客户带来的毛利率稀释,以及供应链、成本通胀和InP良率等执行风险。德银认为这些挑战可以解决,2028年营业利润目标可能上调,管理层加强重组计划也显示信心。估值上,SOTP显示网络基础设施价值400亿欧元,移动基础设施170亿欧元,合计每股10欧元。潜在催化剂包括拆分公司或美国双重上市。风险包括产品执行、价格压力、资本开支放缓等。
主要观点
诺基亚三季度业绩强劲,但今年及2027/28年利润预期不会大幅改变;光网络与IP业务2027年销售指引显著高于共识。
报告指出,诺基亚的光网络与IP业务2027年销售预计增长25-30%,而市场共识仅为20%,表明公司对增长前景有信心。但尽管如此,利润预期未发生重大变化。投资者对此感到一定担忧,主要源于AI与云客户带来的网络基础设施(NI)毛利率稀释。共识数据显示,2028年可比营业利润为35.3亿欧元,远高于公司在2025年11月资本市场日(CMD)给出的27-32亿欧元目标区间。德银认为,预计上调2028年目标最终会实现,但需诺基亚在未来六个月内解决供应链、成本通胀及6英寸磷化铟(InP)良率等重大挑战。管理层加强重组计划(欧洲行动加码,叠加已宣布的中国计划),表明其不准备在2027年执行更为困难时落入目标区间中点,这为利润提供了支撑。
诺基亚有望与Ciena协同增长,双方在AI数据中心领域竞争加剧但需求强劲。
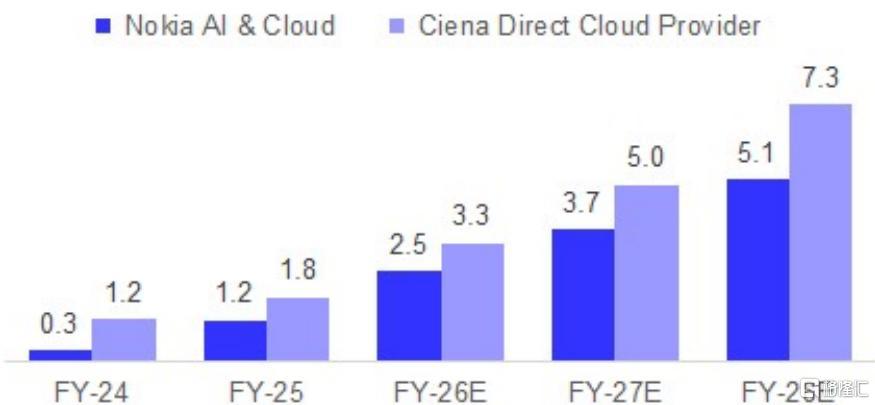
Ciena在9月投资者论坛预计到2029财年约30%的复合年增长率(CAGR),盈利目标远优于诺基亚光网络业务,并强调其在AI数据中心排名第一,过去4年市场份额大幅增长。诺基亚与Infinera合并后,双方在OFC和ECOC会议上出现“口水战”,各自强调技术优势(如DSP领导力、多轨系统密度)。德银认为投资者不应受此干扰,因为需求强度足以支撑两家公司。诺基亚尚未达到与Ciena的技术同等水平,但差距正在缩小,且可能在供应链方面拥有重要优势,并准备利用定价策略——这是超大规模企业当前最关心的问题。Ciena也会指出诺基亚策略的风险,如激进的6英寸 InP fab ramp,并强调其更灵活的轻资产策略。德银基本情形预计诺基亚AI & Cloud 与 Ciena DCP 2025-28E增长约相同,为60-65%CAGR。
维持买入评级,但目标价从11.5欧元下调至10欧元,反映同业估值去化。
下调主要由于市场对AI交易持久性担忧导致同业估值下降。德银继续采用分部估值法(SOTP),认为诺基亚网络基础设施(NI)段价值400亿欧元(对应28x EV/EBIT,同业平均22x,溢价反映AI超大规模企业份额增长机会),移动基础设施段(含专利组合)价值170亿欧元(对应10x EV/EBIT,与爱立信一致)。目标价10欧元等价于2027年预期EV/EBITDA的15倍。此外,诺基亚存在潜在的拆分机会或在美国双重上市,作为额外催化剂。下行风险包括产品执行、竞争对手价格压力、电信运营商资本开支放缓、并购执行以及 AI-RAN 发展失败、光芯片 fab 爬坡挑战等。
关键财务数据与市场表现:股价8.04欧元,52周区间14.81-5.13欧元,年初至今涨幅45.7%。
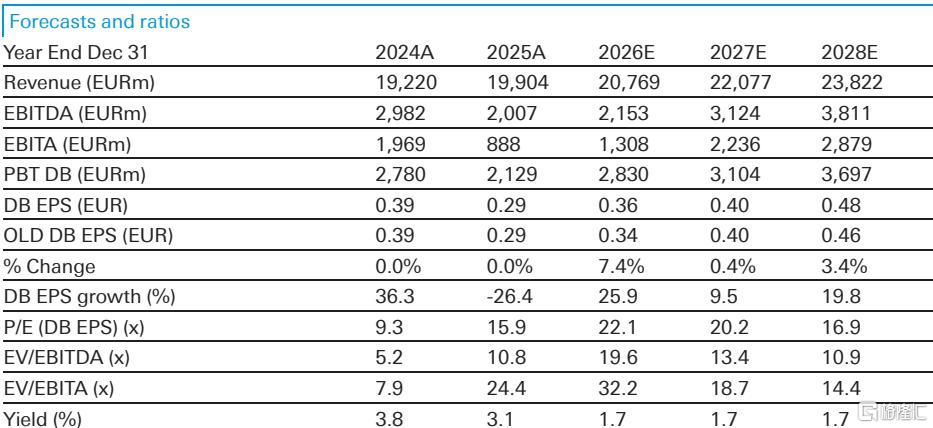
报告显示,诺基亚2025年营收199.04亿欧元,2026年预期207.69亿欧元,2027年预期220.77亿欧元,2028年预期238.22亿欧元。2027年预期 EBITDA 31.24亿欧元,EBITA 22.36亿欧元,EPS 0.40欧元。历史推荐记录显示,自2023年12月以来德银一直维持买入评级,目标价从3.50欧元逐步上调至13.50欧元,后在2026年7月下调至11.50欧元,本次再下调至10.00欧元。