摩根大通:人形机器人从产能竞赛转向订单验证,零部件环节率先受益
本报告基于J.P. Morgan亚洲机器人分析师团队(Karen Li, Sonny Lee, Sunny Su)与亚洲投资者的集体会议,系统梳理了中国人形机器人产业链的进展与韩国市场的核心争论。报告背景是2026年人形机器人产业从概念炒作向真实商业化过渡的关键阶段,市场开始质疑产能扩张与实际应用之间的错配,并寻求具有真实订单和可验证单位经济性的投资标的。
报告的核心结论是,中国在零部件环节取得显著进展,其中绿的谐波作为谐波减速器龙头,人形机器人收入占比已达约40%,并计划三年内扩产10倍,同时向集成执行器升级,是明确的核心受益者。感知层方面,奥比中光和梅卡曼德认为3D视觉和AI识别技术可能先于整机大规模部署实现商业化,任务导向的物理AI解决方案将率先在工业场景落地,为相关公司提供更早的变现机会。相比之下,中国整机OEM虽然产能扩张迅速,但当前应用场景仍以数据采集和训练为主,高ROI部署尚未规模化,这可能导致短期产能利用率偏低,投资者需警惕产能过剩风险。
韩国方面,报告指出制造成本和客户集中度是核心争论焦点。现代摩比斯被定位为现代汽车集团2028年起的执行器关键供应商,并考虑在美国乔治亚州建立执行器制造基地以贴近客户、降低成本。其联合开发的四指13自由度灵巧手模块将大幅提升单台机器人执行器数量(超过30个),从而增加单车价值量。Robotis则凭借研发到生产的客户粘性和多元化终端客户实现差异化,乌兹别克斯坦工厂预计2027年一季度末/二季度初投产,将有效缩小与中国竞争对手的成本差距,增强全球竞争力。
在OEM层面,报告强调产能目标增长快于应用场景准备程度。中国OEM短期内产量偏向数据采集和训练,特斯拉Optimus最终确定对外销售前产量为10-20k台,目标2027年底启动对外销售;现代汽车集团目标2028年达到3万台年产能,但经济意义重大的组装应用场景可能要到2030年后才能规模化。三星电子也被报道独立推进人形机器人开发,可能带来额外催化剂。
投资者情绪方面,报告指出市场正从关注产能目标转向关注三个核心问题:真实工业能力的时间表、产能转化为收入和利润率的能力、以及可扩展性和单位经济性的验证。报告认为下一轮重新评级将主要由实际制造爬坡、确认订单和单位经济性改善驱动,而非单纯的产能公告。关键催化剂包括特斯拉Optimus在2027年的进展、中国2027-28年将生产转化为部署的能力、现代汽车集团4Q26的制造投资公告、CES 2027演示及潜在新OEM入场、以及Robotis乌兹别克斯坦产能爬坡。
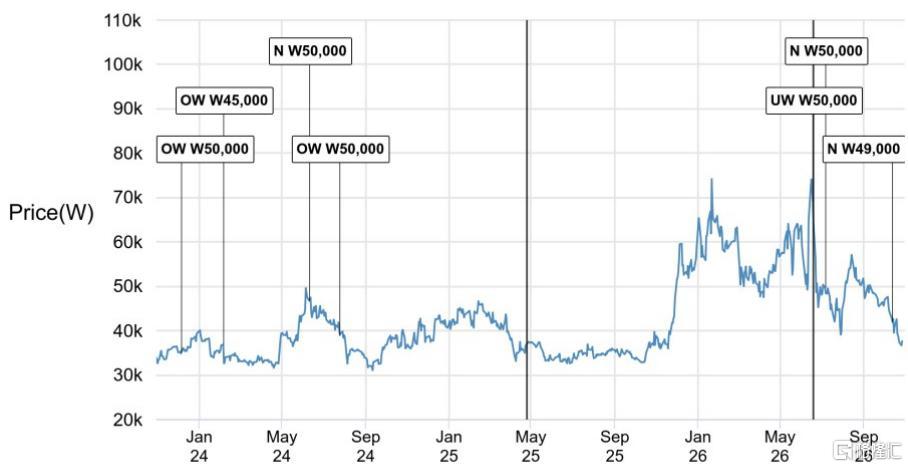
股票推荐方面,报告给出明确的偏好顺序。中国:宇树(OW)> 绿的谐波(OW)> 奥比中光(OW)> 优必选(N),偏好具有更近物理AI突破时间线和稀缺性溢价的公司;韩国:现代汽车/起亚(均OW)作为OEM首选,Robotis(OW)作为零部件首选,其次为摩比斯(OW)和万都(N)。报告强调执行能力将比公告更重要,投资者应聚焦于真实制造进度和订单确认。
主要观点
中国零部件进展快于人形机器人商业化,绿的谐波是执行器核心受益者
报告指出,中国人形机器人产业中零部件环节的进展明显领先于整机商业化落地。绿的谐波(Leader Drive)作为谐波减速器龙头企业,其人形机器人相关产品收入占比已达约40%,并计划在未来三年将产能扩大10倍,同时向集成化执行器解决方案延伸,结合多种减速器技术与电机,提高单台机器人价值量。感知层方面,奥比中光(Orbbec)和梅卡曼德(Mech-Mind)认为3D视觉与AI识别等感知技术可能先于大规模人形机器人部署实现商业化,任务导向的物理AI解决方案将率先获得工业需求。
韩国人形机器人产业核心争论在于制造成本与客户集中度
韩国市场投资者主要担忧制造端成本较高以及客户集中度过高。现代摩比斯(Mobis)被定位为现代汽车集团(HMG)从2028年开始的关键执行器供应商,并正考虑在美国乔治亚州人形机器人工厂附近建立执行器制造基地,以降低物流和关税成本。同时摩比斯正在联合开发灵巧手模块,最新方案采用四指、13自由度(DOF)设计,可支持电动工具使用,使每台机器人的执行器数量超过30个。相比之下,Robotis凭借研发到生产的客户粘性及更广泛的终端客户群体实现差异化,其乌兹别克斯坦工厂预计于2027年一季度末或二季度初投产,有助于缩小与中国竞争对手的成本差距。
OEM产能目标增长快于实际应用场景准备程度
中国OEM厂商如宇树、优必选、智元正在快速提升产能,但在CIIF展会上展示的应用场景仍较为基础,表明短期产量更多偏向数据采集和训练,而非高投资回报率的客户部署。特斯拉Optimus产量预期分化较大(约15k-50k台),最终确定为对外销售前10-20k台,目标2027年底启动对外销售。现代汽车集团目标从2028年起达到3万台年产能,初期部署聚焦简单任务,而更具经济意义的组装应用场景可能到2030年后才能规模化。三星电子也被报道在Rainbow Robotics投资之外独立推进人形机器人开发,任何意外产品发布都可能成为情绪催化剂。
投资者关注焦点转向真实工业能力、可扩展单位经济性及产能转化效率
市场目前最关注三个核心问题:(1)人形机器人何时能展示商业化意义上的工业能力;(2)哪些公司能将产能转化为收入和利润率提升;(3)哪些证据能验证可扩展性和单位经济性。报告认为下一轮估值修复将主要由真实制造爬坡、确认订单和单位经济性改善驱动,而非单纯产能目标发布。关键催化剂包括:特斯拉Optimus在2027年的进展、中国2027-28年将生产转化为部署的能力、现代汽车集团4Q26制造投资公告、CES 2027演示及潜在新OEM入场、Robotis乌兹别克斯坦产能爬坡。
股票偏好顺序:执行重于公告,中国宇树居首,韩国现代汽车/起亚与Robotis并列第一
报告认为执行能力比公告更重要,预计下一轮重新评级将由实际制造爬坡、确认订单和单位经济性改善驱动。中国偏好顺序为:宇树(OW)> 绿的谐波(OW)> 奥比中光(OW)> 优必选(N),偏好具有更近物理AI突破时间线和稀缺性溢价的公司。韩国偏好顺序为:现代汽车/起亚(均OW)作为OEM首选,Robotis(OW)作为零部件首选,其次为摩比斯(OW)和万都(N)。
