巴克莱:SK海力士ADR需求可见性显著增强,维持增持评级
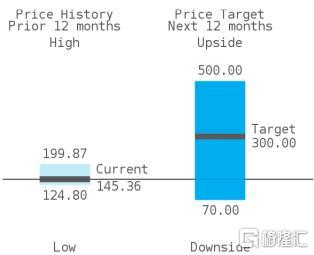
巴克莱于2026年10月28日发布对SK海力士ADR的更新报告。报告核心背景是内存行业需求可见性大幅增强,尤其是DRAM和HBM在人工智能推动下供不应求。报告维持增持评级,目标价300美元,较当前股价存在约106%的上行空间。 关键变化是将2027年DRAM位元增长预期从低20%区间上调至高20%区间,由此带动2027年及以后收入和EPS明显上修。
从供给和需求看,长期协议与正在谈判的出货量意味着DRAM和HBM到2029年的销量几乎已被锁定,仅长期协议就覆盖2027年和2028年超过50%产能。传统DRAM定价在2季度不及预期后已明显改善,SK海力士新增产能速度快于同行,支持4季度和2027年强劲位元增长。HBM4是另一个定价与产品组合顺风,2027年HBM出货量和价格谈判已完成,HBM4与传统DRAM的盈利差距显著收窄。这些因素为股东回报提供支持:2026财年回报约100万亿韩元,2027财年预计翻倍。
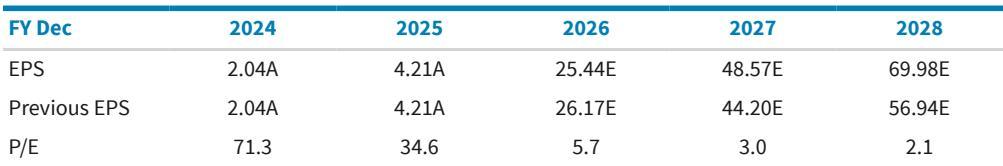
财务表现方面,2027E调整后EPS从44.20美元上调至48.57美元,2028E EPS为69.98美元;当前股价对应2027年市盈率仅3.0倍、2027年市净率0.2倍。如此低的估值意味着市场定价了明显的价格崩溃。但巴克莱认为,更好的DRAM定价、HBM4切换以及2029年前需求可见性都表明周期可能长于市场当前预期;价格崩溃虽最终会发生,但2029年前难以见到。
风险方面,报告指出未预期的新增供给是主要风险,中国供给更可能是2028年的问题;HBM市场份额流失、AI需求放缓和产能投放慢于预期也可能阻碍目标价实现。乐观与悲观目标价分别为500美元和70美元,这框定了上下行情景。
主要观点
需求可见性显著增强,DRAM/HBM 2029年前基本锁定。
长期供货协议(LTA)和正在谈判的出货量使DRAM和HBM在2029年前的销量几乎已经售罄;仅LTA就覆盖了2027年和2028年超过50%的产能。与2季度定价不及预期不同,传统DRAM价格环比明显改善,SK海力士目前似乎能比同行更快增加产能,支持4季度及2027年强劲的位元增长,公司指引存在上行风险。
HBM4带来新的定价与产品组合顺风。
2027年HBM出货量和价格谈判已经结束,HBM4与传统DRAM的盈利差距明显收窄,有利于产品结构改善和利润率提升,并为股东回报提供支撑。
盈利预测上调主要由更强劲的DRAM位元增长驱动。
2027年位元增长假设从此前的低20%区间上调至高20%区间,带动2027年起收入和EPS显著上调。
维持增持评级,认为市场仍低估周期持续性。
关键争论已转为周期能持续多久,而非未来几个季度盈利是否强劲。传统DRAM定价改善、HBM4切换、2029年前的需求可见性均表明周期可能长于市场当前折现。SK海力士在HBM领域预计仍保持领先。当前股价仅约2027年EPS的3倍和2027年账面价值的2倍,这些倍数实际上定价了一次明显的价格崩溃;巴克莱认为价格崩溃最终会发生,但难以想象在2029年前出现。
主要风险来自供给意外增加和AI需求放缓。
报告认为中国新增供给更多是2028年的风险;此外HBM市场份额流失、AI相关需求放慢以及产能投放慢于预期都可能阻碍目标价实现。