高盛:美国第三季度GDP略高于预期,核心PCE符合预期
本报告是高盛针对美国2026年第三季度GDP初值、9月个人收入与支出、核心PCE通胀以及最新初请失业金数据的解读,并启动了第四季度GDP追踪预测。
报告的核心结论是:美国经济在第三季度保持稳健增长,消费和AI相关投资是主要动力,但未来增长节奏可能因财政刺激消退而放缓,同时通胀压力温和,劳动力市场依然强劲。
第三季度实际GDP年化增长3.4%,超出市场预期,结构上呈现“消费强、投资分化、净贸易拖累”的特征。消费支出增长3.8%,反映消费者韧性,但报告指出这种高速增长难以持续,因为年初财政刺激的效果正在消退,且消费增速需要向实际收入增速收敛。非住宅固定投资增长12.7%,其中信息处理设备和工业设备分别大幅增长37.4%和24.7%,凸显人工智能建设对投资的拉动作用。住房投资下降3.3%,则与高利率环境直接相关。库存积累贡献1.6个百分点,净贸易拖累3.3个百分点,部分原因是石油出口下降,而石油出口下降又源于战略石油储备释放放缓,这一因素对GDP的影响大致中性,但政府支出整体贡献了0.9个百分点。
9月个人收入与支出数据均略低于预期,实际个人支出月度环比零增长,服务消费的增长被商品消费的下降所抵消。储蓄率降至3.8%,低于模型预测,高盛认为未来储蓄率将小幅回升至4.2%左右,这有助于消费增长的可持续性。
通胀方面,9月核心PCE环比上涨0.32%,符合预期,同比3.12%;达拉斯联储截尾平均PCE环比仅上涨0.23%,同比2.27%,表明潜在通胀趋势仍相对温和,因为关税、能源冲击和AI价格压力等因素多为一次性或统计扰动。劳动力市场方面,首次申请失业金人数四周移动平均降至1969年以来最低,美联储主席Warsh在FOMC发布会上特别强调这一信号,显示就业市场依然强劲,这为经济软着陆提供了支持。
基于以上信息,高盛启动第四季度GDP追踪预估为+1.8%,预计住房投资继续收缩,商业投资在AI驱动下保持强劲,而消费增速将明显放缓。整体来看,报告认为美国经济正在从高增长向更可持续的增速过渡,通胀和就业均处于相对平衡状态。
主要观点
第三季度实际GDP年化增长3.4%,略高于预期,消费和AI相关投资是主要支撑,但后续增长可能放缓。
报告显示,美国第三季度实际GDP环比折年率增长3.4%,高于高盛预测的3.3%和市场共识的3.2%,也高于前一季度的2.2%。消费支出环比折年率增长3.8%,高于预期,显示消费者在能源价格上涨的不利环境下仍保持韧性。但报告认为,随着年初财政刺激的提振作用完全消退,以及消费向实际收入增速收敛,预计消费支出增速将从近期的高位放缓。非住宅固定投资环比折年率大幅增长12.7%,主要受与人工智能建设相关的信息处理设备(+37.4%)和工业设备(+24.7%)推动,显示AI资本开支正在成为经济增长的重要引擎。住房投资则下降3.3%,反映出高利率对房地产市场的拖累。库存积累为GDP贡献了1.6个百分点,而净贸易拖累3.3个百分点,主要因为进口增强、出口减弱,部分原因是石油出口大幅下降。石油出口下降对GDP影响大致中性,因为它主要反映了战略石油储备(SPR)释放放缓,而SPR释放减少通过联邦政府支出减少在GDP核算中被抵消。整体上,政府支出为第三季度GDP贡献了0.9个百分点。
9月个人收入和个人支出均略低于预期,储蓄率偏低,预计未来储蓄率将小幅回升。
9月个人收入环比增长0.2%,略低于共识预期的0.3%;个人支出环比增长0.5%,略低于共识预期的0.6%。实际个人支出环比持平,其中实际服务支出增长0.2%,被实际商品支出下降0.3%所抵消。9月可支配个人收入同比增长4.6%。储蓄率从8月的4.0%下降0.2个百分点至3.8%,低于模型基于强劲资产负债表和低失业率所做的预测水平。高盛预计储蓄率将在2026年底小幅上升,并在2027年底达到4.2%。
核心PCE通胀符合预期,截尾平均PCE显示潜在通胀趋势仍然温和。
9月核心PCE价格指数环比上涨0.32%,符合预期;同比上涨3.12%,与此前基本持平。高盛估计达拉斯联储截尾平均PCE环比上涨0.23%,同比上涨2.27%。报告认为,截尾平均PCE是衡量潜在通胀趋势的可靠指标,因为被截尾的因素主要是关税、能源冲击、AI相关价格压力和统计测量误差等一次性影响。
首次申请失业金人数降至194k,四周移动平均创1969年以来新低,劳动力市场依然强劲。
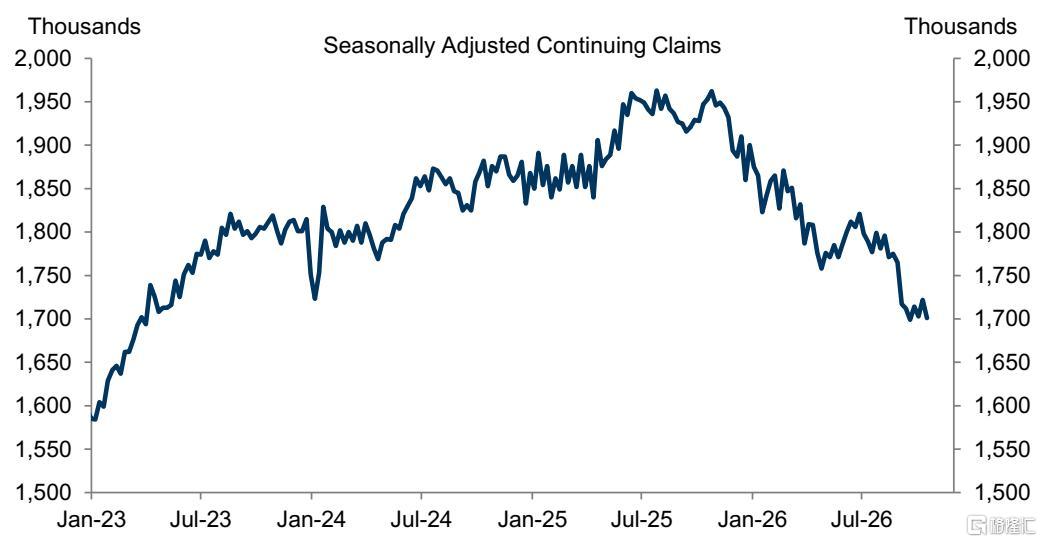
截至10月24日当周,首次申请失业金人数减少1k至194k,略低于共识预期的198k。四周移动平均下降1k至197k,为1969年以来的最低水平。美联储主席Warsh在昨天的FOMC新闻发布会上也强调,极低的申请人数表明劳动力市场强劲。分州来看,加州申请人数增加4k,纽约增加2k,密歇根减少2k(高盛季调后数据)。截至10月17日当周,全国持续申请失业金人数减少21k至1701k,略低于共识预期的1720k。
高盛启动第四季度GDP追踪预估,预计环比折年率增长1.8%。
高盛对Q4的初步追踪预估为+1.8%(季环比年化)。具体预测包括:住房投资大幅下降5.0%,商业固定投资增长8.2%(主要由AI相关投资驱动),消费支出增长1.8%,增速较Q3明显放缓。
图1:GDP及相关分项增长情况(来源:Department of Commerce)
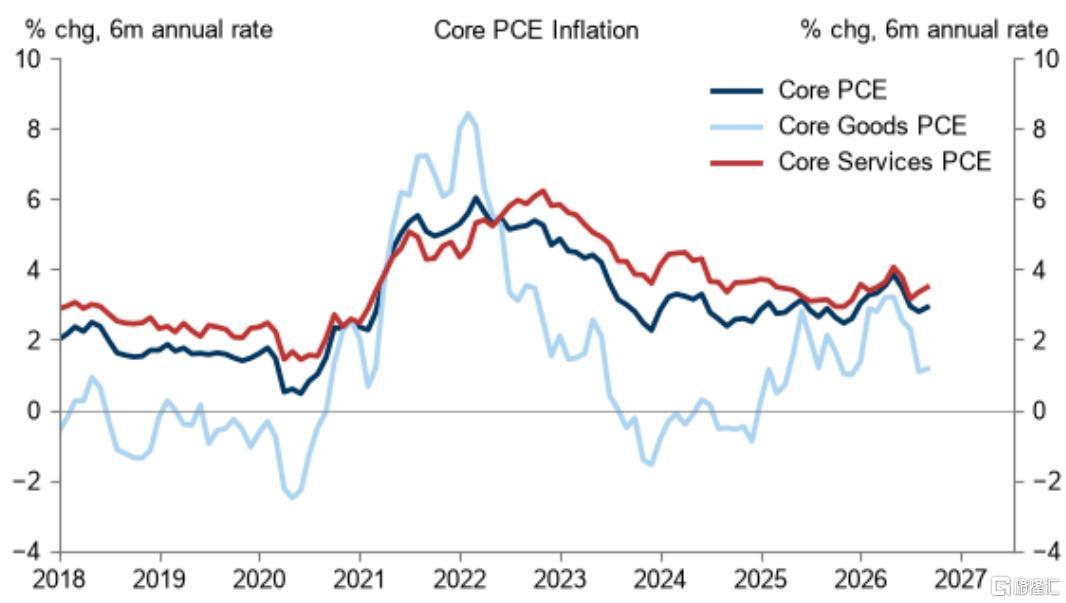
图2:首次申请失业金人数走势(来源:Department of Labor)
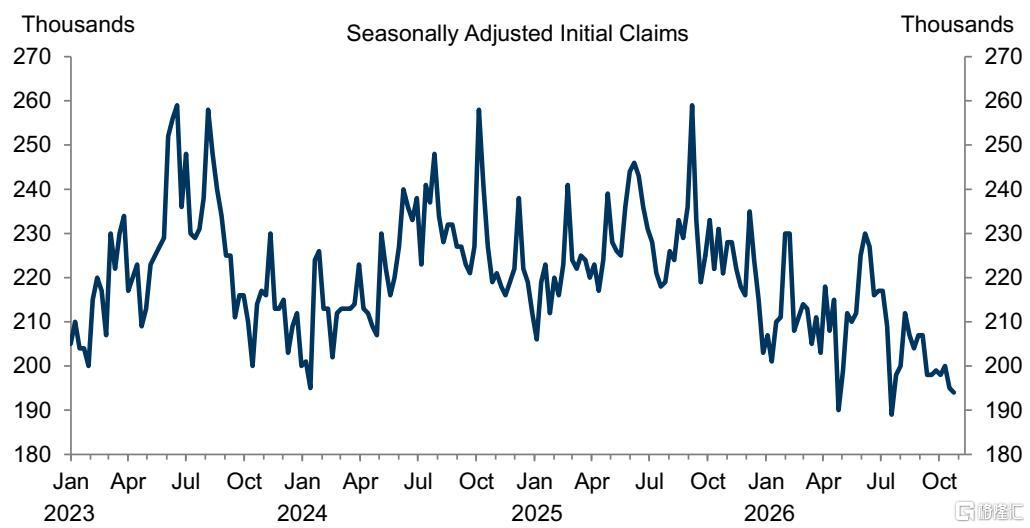
图3:持续申请失业金人数走势(来源:Department of Labor)