巴克莱:闪迪客户需求旺盛,维持“增持”评级,目标价2300美元
巴克莱对闪迪公司(Sandisk Corporation)给出“增持”评级,目标价2300美元。
报告的核心逻辑在于AI驱动的存储需求爆发,尤其是KV缓存卸载对NAND的增量需求,使得闪迪所处的NAND市场出现严重供不应求。公司通过长期协议锁定未来产能,并凭借预付款和财务担保增强了盈利可见性。
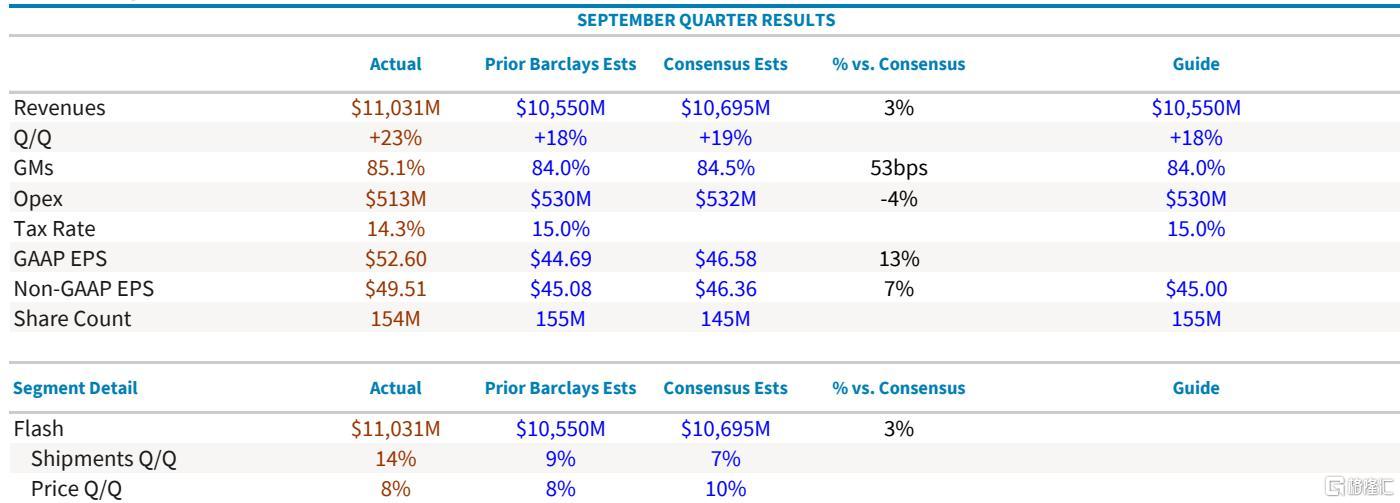
从财务表现看,2026财年9月季度公司营收环比大增23%,毛利率高达85.1%,非GAAP每股收益49.51美元,大幅超越市场预期。12月季度指引同样强劲,营收环比再增12%,毛利率维持85%,每股收益指引56美元。全年来看,2026财年营收202.48亿美元,调整后每股收益70.07美元;巴克莱预计2027财年营收将暴增至508.35亿美元,调整后每股收益241.23美元;2028财年进一步增长至795.10亿美元,调整后每股收益442.08美元。
需求端的关键证据是:2027日历年市场NAND位元需求预计同比增长40%,而公司自身2027财年位元增长仅中高双位数,2028财年也仅低20%,供给增速远低于需求,定价权因此十分稳固。管理层预计KV缓存将在十年末占AI数据中心闪存市场约三分之一,进一步验证了AI对NAND的结构性拉动。
成本端,DRAM等输入成本上升是毛利率扩张的最大阻碍,但公司已通过长期协议中的定价调整予以抵消,并持有多年DRAM供应协议以稳定成本。整体来看,公司议价能力强,盈利能见度高,现金流状况极佳(2026财年自由现金流114.94亿美元),资产负债表健康(零有息负债)。
巴克莱将目标价设定为2300美元,基于2027日历年每股收益334.62美元的7倍市盈率,较当前股价有72.9%的上行空间。上行情形下目标价可达2900美元(基于8倍2027日历年每股收益375美元),下行情形下目标价为1000美元(基于5倍2027日历年每股收益210美元)。
主要观点
客户需求极其旺盛,NAND位元需求预计在2027日历年同比增长40%,远超公司自身供给增速,定价权持续增强。
报告指出,KV缓存卸载正在驱动NAND扩展,AI数据中心对闪存的需求深度拉入存储层级。公司预计2027财年位元增长为中高双位数百分比(约15%左右),2028财年位元增长可能达到低20%区间,但仍远低于2027日历年市场位元需求40%的同比增速。这种供需缺口意味着公司具备持久的定价权,且随着客户为锁定额外产量而重新回到谈判桌,定价杠杆只会更好。管理层认为KV缓存将在十年末占AI数据中心闪存市场约三分之一的份额。
终端市场结构接近拐点,数据中心收入占比已达44%,长期协议锁定未来产能。
目前数据中心业务占公司总销售额的44%,其中2027财年约一半的位元产量和2028财年超过三分之二的位元产量已通过长期协议(LTA)锁定。管理层将2028财年长期协议覆盖比例从之前预期的三分之二进一步提高。这些长期协议附带财务担保和预付款,增强了公司对长期行业动态的信心,也表明供需环境短期内不会缓解。
输入成本上升(主要为DRAM)是毛利率扩张的最大阻力,但已通过长期协议中更好的定价大幅抵消。
公司已建立库存并保留与南亚科技(Nanya)的多年DRAM供应协议,管理层对成本压力表示安心。9月季度毛利率达到85.1%,环比大幅提升,12月季度指引毛利率为85.0%,继续处于极高水平。
盈利预期大幅上调,巴克莱维持“增持”评级,目标价2300美元。
基于强劲的需求前景和定价能力,巴克莱将2026日历年收入预测上调至383.51亿美元、每股收益169.08美元;2027日历年收入预测上调至649.17亿美元、每股收益334.62美元。目标价2300美元基于2027日历年预期每股收益334.62美元的7倍市盈率,较当前股价有72.9%的上涨空间。