高盛:AMD数据中心推动指引上调,维持买入评级,目标价700美元
高盛发布对AMD的财报快评,背景为英特尔上周发布疲弱指引后,市场对AMD的预期已大幅降低,而AMD第三季度业绩和第四季度指引均超预期,有望推动股价上涨。
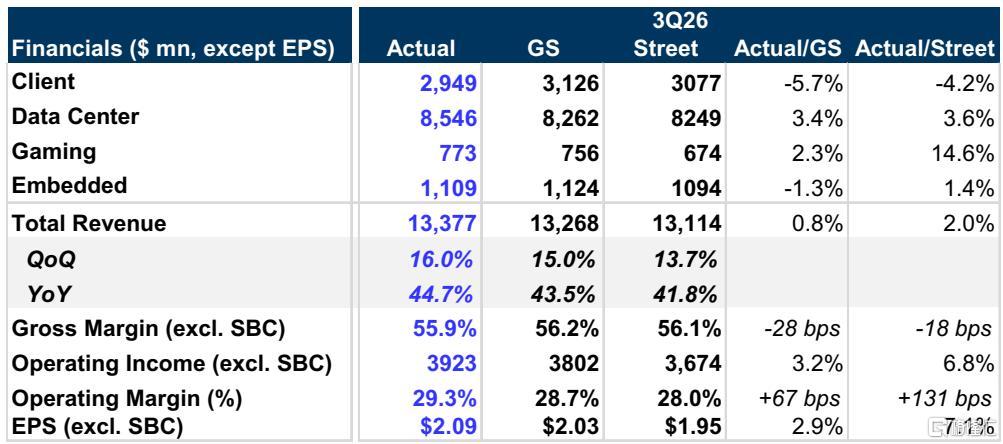
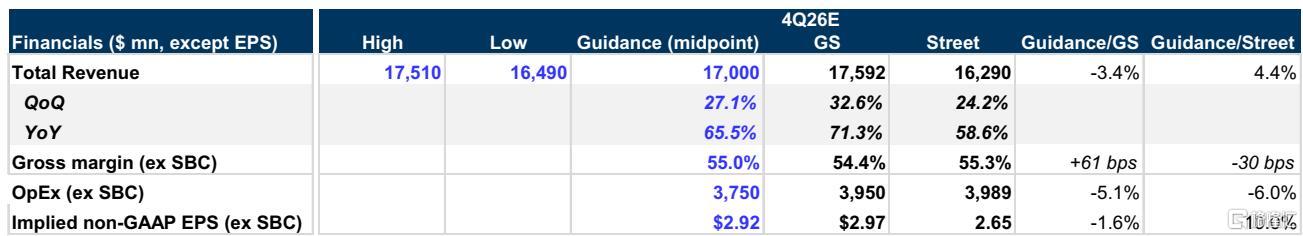
高盛认为,AMD数据中心业务的持续强劲是核心亮点,第三季度数据中心收入85.46亿美元,超出高盛和市场预期约3.6%,主要由AI加速器需求驱动;同时毛利率55.9%保持稳健,营业利润率29.3%超出市场预期131个基点,显示经营杠杆改善。第四季度营收指引170亿美元,高于市场预期4.4%,毛利率指引55%符合预期,隐含EPS指引2.92美元,高于市场预期10%。
高盛维持买入评级,12个月目标价700美元,基于32倍P/E乘以标准化EPS 22美元,当前股价466.84美元对应49.9%上行空间。
报告也提示主要风险:agentic AI采用慢于预期、Meta相关GPU部署延迟、x86架构份额流失、经营杠杆不足。
整体而言,高盛看好AMD在数据中心AI浪潮中的增长前景,并认为财报后股价有望上涨。
主要观点
数据中心业务持续强劲增长,是业绩超预期的主要驱动力。
AMD第三季度数据中心收入达到85.46亿美元,超出高盛预期的82.62亿美元和市场预期的82.49亿美元约3.6%,环比增长显著,成为整体营收增长的核心引擎。公司在AI加速器领域的客户拓展以及服务器CPU的持续需求共同推动了该板块的优异表现。市场关注点集中在MI450加速器在关键客户中的爬坡节奏以及服务器CPU增长的可持续性。
毛利率表现优于市场预期,经营杠杆改善。
第三季度非GAAP毛利率为55.9%,虽略低于高盛预期的56.2%和市场预期的56.1%,但整体保持稳健;营业利润率29.3%,超出市场预期131个基点,反映公司在收入规模扩大的同时有效控制了成本。OpEx指引与预期一致,表明管理层对费用管控态度审慎。
第四季度指引高于市场预期,凸显强劲需求前景。
管理层指引第四季度营收中值170亿美元,高于市场预期的162.9亿美元(高盛预期为175.92亿美元),隐含环比增长27.1%;非GAAP毛利率指引55%,与市场预期基本一致。隐含EPS指引2.92美元,高于市场预期2.65美元。强劲指引主要由数据中心和客户端业务推动。
高盛维持买入评级,12个月目标价700美元。
高盛基于32倍市盈率乘以标准化EPS 22美元得出目标价700美元,当前股价466.84美元意味着49.9%的上行空间。认为股价有望在财报后上涨,因投资者预期在英特尔上周疲弱指引后已大幅降低。
主要下行风险包括AI采用不及预期、Meta相关GPU部署延迟、x86架构份额流失及经营杠杆不足。
报告列举四项风险提示,提醒投资者关注。