杰富瑞:苹果业绩指引不及预期,维持跑输大盘评级,目标价270.62美元
杰富瑞发布报告,尽管苹果4QFY26收入和每股收益略超一致预期,但不及Jefferies的乐观预测,核心原因在于iPhone收入增长未达预期,而中国市场的强劲表面数据与实际产品收入之间存在落差,可能源于渠道库存消耗而非真实需求。
毛利率方面,虽然整体毛利率高于预期,但包含关税退款的一次性收益,剔除后产品毛利率下滑幅度更大,且管理层指引显示未来关税退款收益将耗尽,毛利率将持续承压。
此外,12月季度指引表明产品和服务收入增长均将放缓至高个位数,其中服务放缓由结构性因素驱动,并非一次性影响。
在增长放缓和利润率压力下,苹果当前估值(37倍FY26E市盈率、5倍PEG)被认为过高,因此Jefferies维持跑输大盘评级,目标价270.62美元,较当前价格有约20%下行空间。报告提醒,iPhone 18系列销售和服务收入在FY27可能面临更多逆风。
主要观点
4QFY26业绩略超一致预期但不及Jefferies预期,主因iPhone收入增长低于预期。
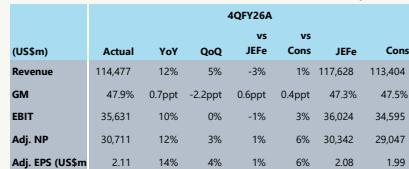
详细说明:苹果公布4QFY26收入1144.77亿美元,同比增长12%,高于一致预期1%,但低于Jefferies预期3%;调整后每股收益2.11美元,同比增长14%,高于一致预期6%,但低于Jefferies预期1%。iPhone收入增长17%至575.83亿美元,明显低于Jefferies预期的26%增长。Jefferies此前基于中国强劲的终端销售数据和9月9日涨价前的抢购预期,对iPhone销售更为乐观。然而实际产品收入差距可能源于消费者在涨价前购买渠道库存,而非新增需求。
大中华区增长强劲但未达看涨预期,渠道折扣显示实际需求可能弱于表面数据。
详细说明:大中华区收入增长21%,是所有地区中最高,但仍低于看涨的一致预期6%。Jefferies的行业调查显示,苹果在9月9日停售iPhone 17 Pro/Pro Max后,京东和拼多多仍提供双位数折扣,且这两款机型并未涨价。这暗示实际销售可能更多依赖去库存,而非真实的终端需求,导致iPhone收入增长与渠道销售数据出现落差。
毛利率同比下降,关税退款掩盖了产品毛利率的大幅下滑,未来毛利率将继续承压。
详细说明:4QFY26整体毛利率47.9%,同比下降0.7个百分点,环比下降2.2个百分点,高于Jefferies预期0.6个百分点,高于一致预期0.4个百分点。但是,这包含了1.1亿美元的关税退款,贡献了约1个百分点的毛利率。剔除退款后,整体毛利率为46.9%,产品毛利率从调整后的38.8%降至36.1%,实际下降2.7个百分点。12月季度毛利率指引中值为45.5%,隐含产品毛利率37.5%,环比上升,但管理层表示关税退款收益几乎用尽,实际毛利率将继续下降。
12月季度指引显示产品和服务收入增长均将放缓至高个位数,服务放缓由结构性因素驱动。
详细说明:12月季度收入指引中值为8.5%同比增长,低于Jefferies预期的9.2%,但高于一致预期2.5%。其中产品和服务收入均预计同比增长8.5%,而9月季度分别为12%和10%。产品收入增长从一年前的16%大幅放缓,与Jefferies认为iPhone 17销售已见顶的观点一致,尤其是涨价后难以重复。服务收入放缓的原因包括第三方许可、App Store开发者被允许在应用内购买时绕过Apple Pay,以及美国以外App Store经济安排的变化,这些是结构性因素而非一次性因素,可能比市场预期更持久。
在增长放缓和利润率压力下,苹果估值仍然过高,给予跑输大盘评级。
详细说明:Jefferies认为iPhone 18系列销售和服务收入增长在FY27将面临更多逆风。以37倍FY26E市盈率和5倍PEG计算,股票估值过高。因此维持跑输大盘评级,12个月目标价270.62美元,较当前338.32美元有约20%的下行空间。