瑞银:中国券商业第三季度盈利动能放缓,长鑫存储提供关键盈利缓冲
瑞银发布对中国券商行业2026年第三季度的业绩预览。
报告指出,受市场交易活跃度下降和二级市场走弱影响,上市券商第三季度经常性净利润同比增长率将从第二季度的高增放缓至16%,环比下降18%。
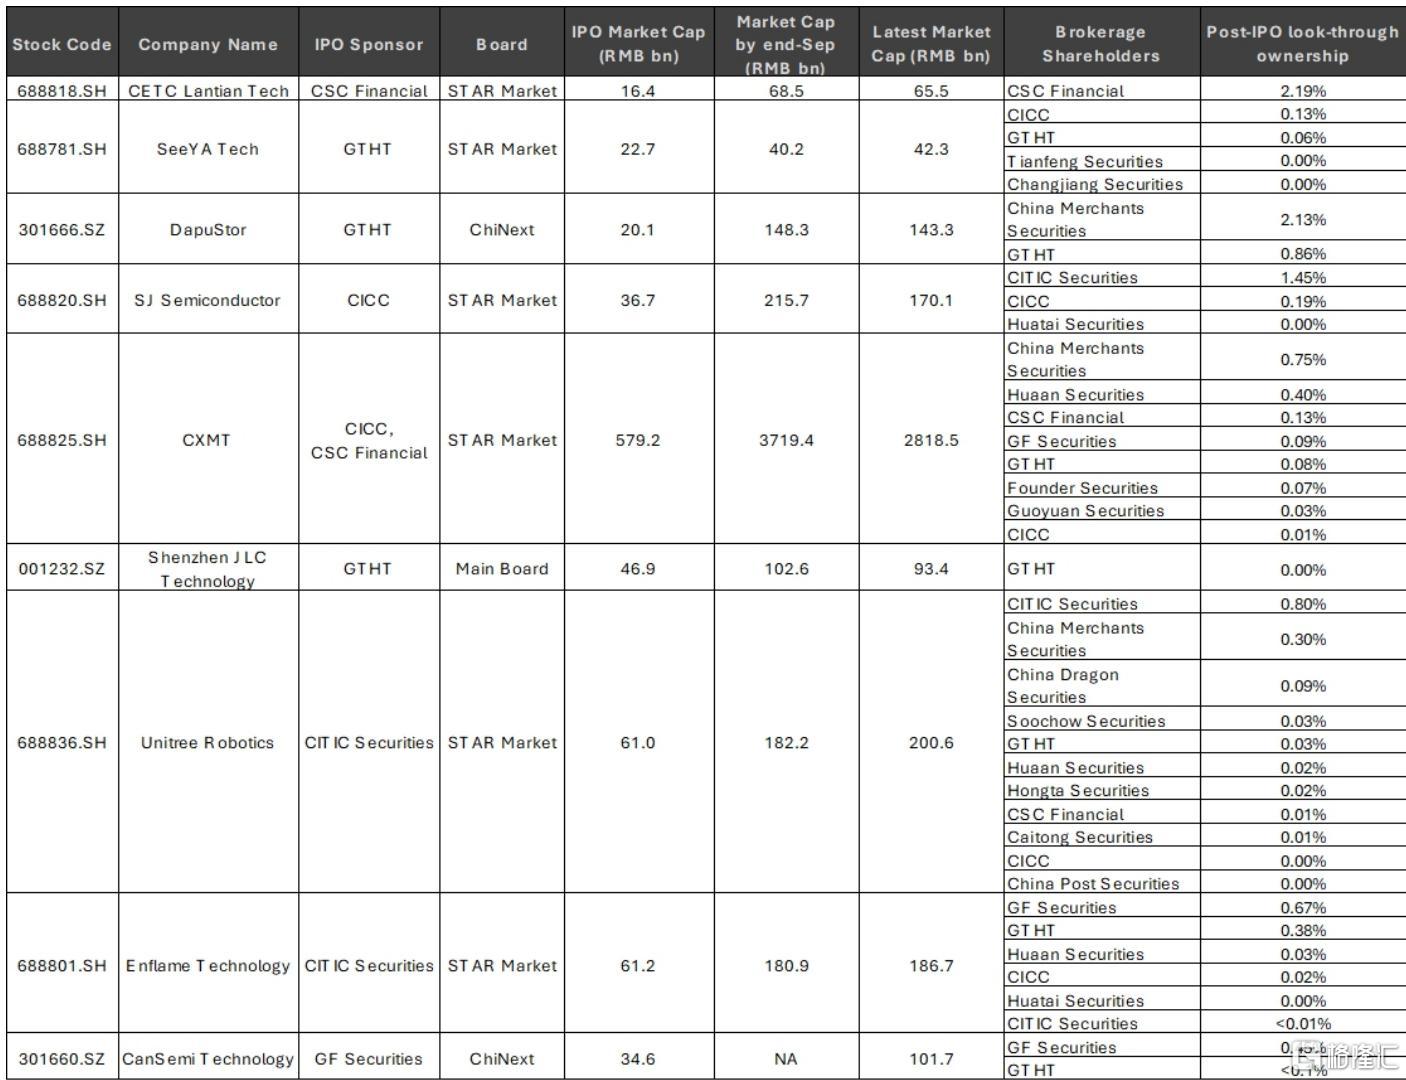
其中,投行业务成为最大亮点,得益于长鑫存储等大型IPO的拉动,投行净收入同比大增88%、环比增长72%;A股IPO融资额同比增2.6倍至1460亿元,前五名承销商市占率高达90%。
长鑫存储上市是第三季度的关键盈利缓冲,瑞银估计券商持有该股的未实现收益超过200亿元,其中中信建投和中金公司受益最大。
然而,传统经纪和利息业务承压:经纪收入同比降11%、环比降15%,佣金率压力持续;净利息收入同比降9%、环比降15%,与融资融券余额环比下降一致。市场指数在第三季度全面下挫,沪深300、科创50、创业板指分别下跌12.5%、30.7%、27.8%,导致多数券商的股票投资公允价值收益从第二季度的贡献转为第三季度的拖累。
基于最新市场数据,瑞银下调了2026年股票及ETF日均成交额、融资融券余额和IPO承销额假设,并相应调整了覆盖券商的盈利预测和目标价。短期盈利动能最强的标的为中金公司(H)和中信建投(H),主要受益于长鑫存储上市;长期首选包括中信证券(A/H)、国泰海通(A)和华泰证券(A/H)。报告也提示了行业面临的市场下行、竞争加剧、佣金持续下滑、监管处罚等风险。
主要观点
经常性净利润同比增长放缓至16%,环比下降18%
瑞银预测上市券商第三季度经常性净利润同比增长率将从第二季度的83%和第一季度的39%放缓至16%,环比下降18%。这一变化反映了交易活动走弱和市场环境恶化。A股股票相关日均成交额(ADT)和融资融券余额(MFSL)同比仍分别增长11%和7%,但环比分别下降18%和15%。第二季度贡献盈利弹性的科创板与创业板投资公允价值收益,在第三季度对多数券商转为拖累,仅持有长鑫存储(CXMT)的券商例外。市场背景显著转弱,沪深300、科创50、创业板指第三季度分别下跌12.5%、30.7%、27.8%,而第二季度分别上涨11.9%、75.7%、36.4%。
投行业务强劲增长,长鑫存储IPO成为关键驱动
投行净收入第三季度同比增长88%、环比增长72%,主要受益于IPO融资活跃,尤其是长鑫存储上市。A股市场第三季度完成52宗IPO,融资1460亿元人民币,同比和环比分别增长2.6倍和2.3倍。行业集中度进一步提升,前五名承销商市占率达到90%(第二季度为79%,去年同期为80%)。中金公司、中信建投、中信证券联合承销约1120亿元,占发行总量的77%。港股IPO市场同样活跃,31宗上市融资1780亿港元,同比增1.3倍、环比增77%。
投资收入同比增29%但环比降14%,长鑫存储提供盈利缓冲
第三季度投资收入同比增长29%,但环比下降14%。长鑫存储成为本季度的关键盈利缓冲,抵消了客户驱动业务和其他按市值计量资产的疲软。假设初始确认时采用40%流动性折价和25%有效税率,瑞银估计券商通过直接持股和IPO跟投持有长鑫存储的未实现收益超过200亿元人民币。在瑞银覆盖的券商中,预计中信建投和中金公司从长鑫存储上市中获得的盈利贡献最大。
经纪业务收入同比降11%、环比降15%,佣金率压力犹存
上市券商经纪业务收入第三季度同比下降11%、环比下降15%。A股股票相关日均成交额同比增长11%,但被持续的佣金率下行所抵消。环比收入降幅与日均成交额环比下降18%大体一致,暗示佣金率下降速度可能放缓。行业整合中领先券商有望继续提升市场份额。新发混合型基金约510亿份,同比降7%、环比降53%,显示市场走弱背景下零售风险偏好低迷。
净利息收入同比降9%、环比降15%,与融资融券余额变动一致
净利息收入第三季度同比下降9%、环比下降15%,与行业融资融券余额变动方向一致(同比+7%,环比-15%)。
更新FY26行业假设,短期看好中金和中信建投港股,长期首选中信证券等
综合年初至今的市场活动,瑞银更新了2026财年行业假设,并相应调整覆盖券商的盈利预测和目标价。短期盈利动能最强的是中金公司(H)和中信建投(H),受益于长鑫存储上市的敞口。长期首选包括中信证券(A/H)、国泰海通(A)和华泰证券(A/H)。
行业面临的主要风险
中国证券行业的主要风险包括:市场下行及牌照准入放宽导致竞争加剧;佣金率持续下滑;融资融券、股票质押及其他资本中介业务规模低于预期;监管处罚;创新失败导致的声誉损失、客户流失、诉讼等;以及投资收入波动导致盈利不及预期。
