高盛:9月线上实物零售仅增0.1%,2026年GMV增速下调至3%
高盛发布中国互联网电商追踪报告,聚焦9月电商数据及阿里巴巴、京东财报前瞻。
9月线上实物商品销售几乎零增长(+0.1%),但线上服务增速反弹至+8.3%,整体社零好于预期;家用电器和电子设备保持韧性。
高盛认为三季度行业线上GMV和快递量增速均低于预期,故下调全年预测。对阿里巴巴,高盛预计9月季度云收入增速加快至53%、利润率12.5%,盈利有望上修,并提示前沿AI模型出口许可政策的潜在影响;对京东,高盛预计净利增长继续加速,外卖亏损明显收窄,但Joybuy欧洲扩张带来亏损。
板块偏好上,游戏/娱乐为防御性增长首选,云与数据中心和电商次之,分别突出阿里巴巴和京东。物流板块维持京东物流买入,韵达/中外运卖出,顺丰H/中通/圆通中性。
目标价方面:阿里巴巴177美元/172港元、京东43美元/169港元、拼多多134美元、美团123港元。
主要观点
9月实物商品网上零售额同比增速基本归零,线上服务则明显回补。
9月全国实物商品网上零售额同比仅+0.1%,明显低于8月的+2.2%;线上服务零售额增速则由8月的+4.9%回升至+8.3%。整体社零同比+1.1%,高于高盛预期的+0.3%和彭博一致预期+0.5%,主因线下商品销售(+1.4%)和餐饮收入(+2.1%)回暖,且中秋节提前将部分10月消费前移至9月。
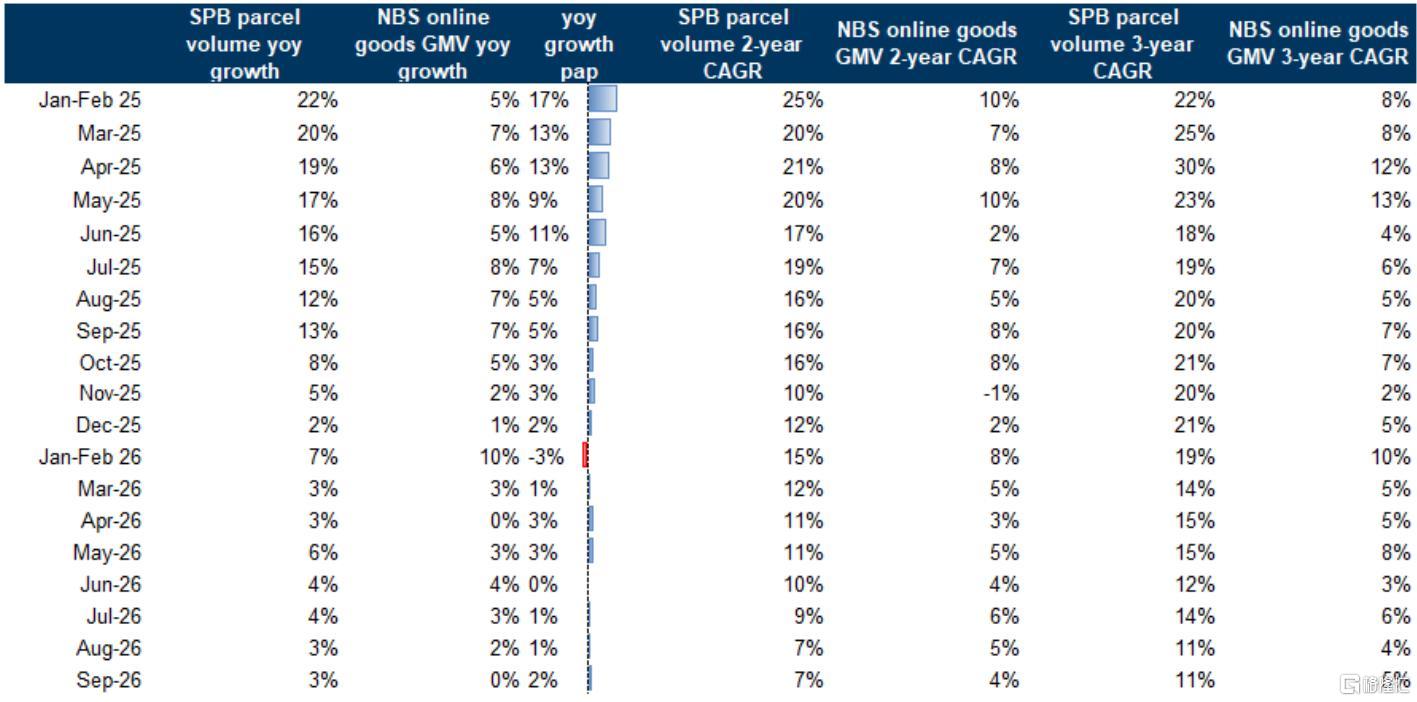
高盛下调2026年行业线上GMV与快递业务量增速至+3%/+4%。
由于三季度线上GMV和快递业务量增速仅为+2%/+3%,低于此前预期的+3%/+4%,高盛将2026年全年线上GMV/快递业务量同比增速预期由+4%/+5%下调至+3%/+4%,四季度预期由+5%/+6%下调至+2%/+4%。
阿里巴巴9月季度有望迎来盈利上修窗口,云业务加速和利润率改善是主要驱动。
资本开支预计维持高位(高盛预计9月季度630亿元,低于6月季度680亿元);云收入同比增速预计从6月季度的45%加快至53%,利润率12.5%;12月季度云EBITA有望超过AI实验室及应用投入。电商集团除即时零售外利润同比+1%,客户管理收入同比-5%(剔除商家返利政策变化后可比口径+1%)。监管方面,商务部/科技部拟议对多数前沿AI模型出口实施许可要求,高盛认为这主要针对国内最前沿模型技术,小模型和开源模型仍可继续全球化,未来需关注最终阈值和许可时间表。
京东3季度净利增长预计进一步加速,外卖亏损持续收窄。
预计京东零售收入同比+3%(2季度为-5%),息税前利润稳定;外卖每单息税前亏损从2季度的-4.0元收窄至-3.8元(3Q25为-9.9元);Joybuy欧洲扩张导致亏损约-19亿元。预计4季度收入继续小幅加速,但京东零售息税前利润因研发和季节性投入下降。
板块配置上,游戏/娱乐为防御性增长首选,云与数据中心次之,电商中突出京东。
高盛维持游戏/娱乐第一偏好,随后为云与数据中心(突出阿里巴巴)、互联网垂直/教育和电商(突出京东)。物流板块中,给予京东物流买入,韵达和中外运卖出,顺丰H/中通降为中性,圆通上调至中性。
Temu美国GMV维持双位数增长,但全球月活环比走弱。
9月Temu美国GMV同比+12%(8月+7%),商家数量环比持平;Temu全球MAU为4.39亿,环比-6%。美国航线空运成本同比仍高但环比回落,上海至洛杉矶运价9月同比+34%,三季度均价6.06美元/公斤,同比+36%环比-9%。
