花旗:奈飞第三季度业绩稳健,维持买入评级,目标价100美元
花旗发布报告,奈飞第三季度基本面稳健,营收与预期持平,营业利润超预期,且最大规模回购显示了管理层信心;但第四季度指引全面不及预期,尤其是裁员带来的利润率逆风以及广告和自由现金流指引下调,引发短期担忧。
花旗认为,这些逆风部分是临时性的(裁员成本、房地产交易),广告推出延迟也只是节奏问题,长期看奈飞在流媒体和广告领域的增长空间依然广阔,当前估值对应25倍2027年EPS,与历史平均一致,具备吸引力。
维持买入评级,目标价100美元。风险方面,提价后若用户增长放缓超预期或用户结构向低价广告层偏移,业绩可能低于预期;参与度持续恶化将削弱定价能力;若公司进行大规模并购而非回购,股价可能承压;估值倍数可能压缩至传统媒体水平。
主要观点
3Q26业绩稳健,营收符合预期,营业利润超预期4%。
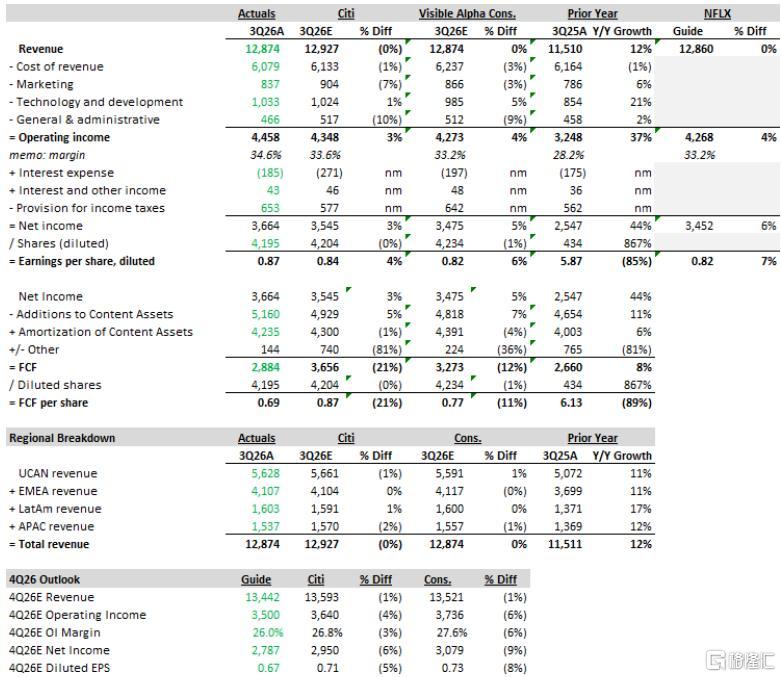
奈飞2026年第三季度实现营收128.74亿美元,与市场一致预期(129.27亿美元)基本持平;营业利润44.58亿美元,较市场一致预期高出4%。其中,备受投资者关注的UCAN(美国和加拿大)地区营收为56.28亿美元,较市场预期高1%,缓解了上季度不及预期的担忧。此外,公司回购了6390万股,耗资48亿美元,为迄今为止最大规模的回购。
4Q26展望不及市场预期,营收、营业利润和EPS全面低于一致预期。
公司给出的4Q26指引显示,营收预计134.42亿美元,较市场一致预期低1%;营业利润预计35.00亿美元,低6%;稀释每股收益预计0.67美元,低8%。营业利润指引不及预期的主要原因是近期裁员带来的120个基点的利润率逆风;若剔除这一影响,营业利润仍将较市场预期低2%。这一展望引发了市场对短期股价压力的担忧。
全年广告收入和自由现金流指引双双下调。
奈飞将2026年全年广告收入指引从30亿美元下调至27亿美元,主因是部分广告产品能力推出节奏慢于预期;自由现金流指引从125亿美元下调至120亿美元,主因是第四季度预期完成一笔房地产交易。尽管下调,但广告收入仍保持增长,自由现金流仍为正值。
广告层扩展至九个新国家,但当前对收入贡献仍然有限。
公司宣布将于2027年3月将广告层扩展到九个新国家,显示其继续推进广告货币化,但短期内对收入的拉动有限。
花旗维持买入评级,目标价100美元。
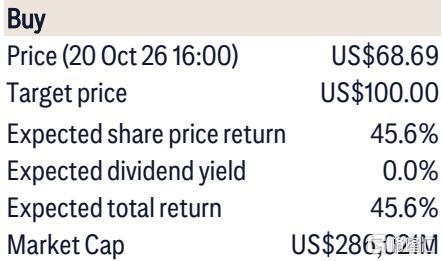
花旗基于约25倍2027年预期每股收益(约3.98美元)对奈飞估值,目标价100美元,与历史平均估值倍数一致。预期总回报45.6%,包括0%的股息收益率。花旗认为,尽管短期展望偏弱,但公司长期基本面依然稳健。