巴克莱:油价上涨是“万恶之源”,正通过三条渠道冲击市场
巴克莱发布报告,指出油价持续走高正在通过三条渠道冲击市场:一是推升通胀预期,令主要央行不得不维持甚至加大紧缩力度;二是加剧社会和政治压力,尤其是对法国、意大利等财政脆弱经济体;三是与AI资本开支周期形成共振,导致企业融资成本上升和信用条件收紧。在此背景下,债券重新获得避险属性,股票估值的吸引力下降。
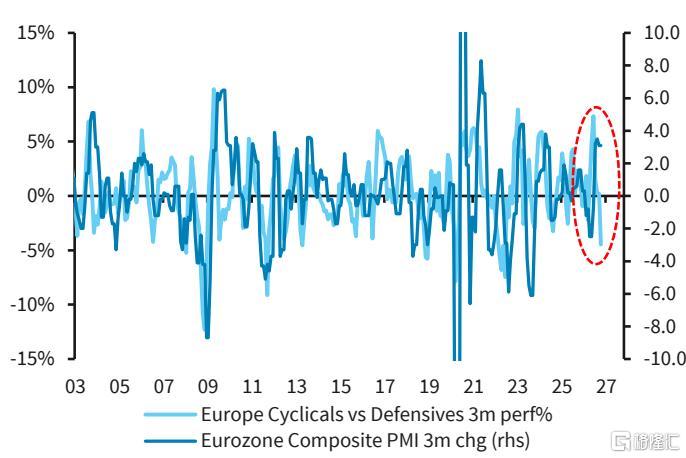
尽管MSCI世界指数距历史高位仅有2%,但市场内部已出现明显的防御性轮动。欧洲防御板块跑赢周期板块的幅度创2022年6月以来最大,银行板块10月回调约10%,欧元区综合PMI被定价至49,显示市场已计入相当程度的经济放缓。报告建议采取哑铃策略:保持对周期股的超配,但降低整体贝塔,削减材料和非必需消费,同时升级电信和保险等防御板块。
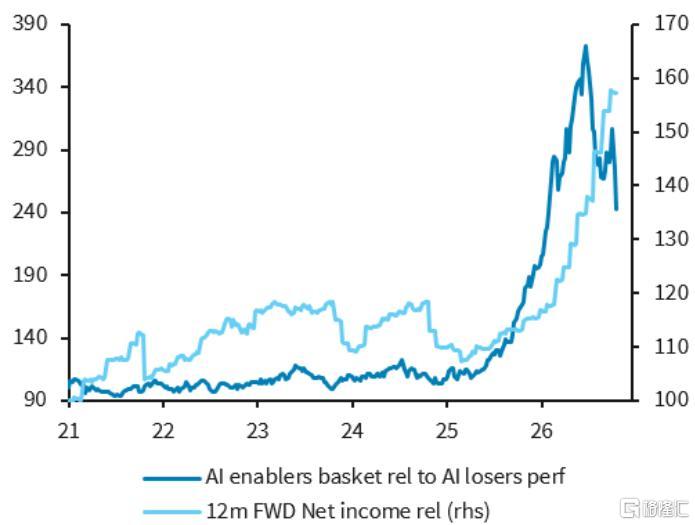
资金面进一步印证了投资者的矛盾心态:一方面全球股票基金本周净流入550亿美元,年初至今突破1万亿美元,创历史同期最高;另一方面资金高度集中于科技板块(约占全年流入的45%),而欧洲股票持续流出。这种结构性分化意味着一旦AI资本开支预期动摇,市场可能面临剧烈再平衡。
财报季迄今表现稳健,但未能有效转换为指数上行,凸显高油价对估值倍数的压制。报告提醒,若油价和增长数据出现进一步恶化,防御转向可能加速;反之,若油价明显回落,则可重新加仓周期股。下周美国大型科技股财报和美联储会议将是关键验证点。
主要观点
油价持续上涨是万恶之源,推升通胀并令信贷环境收紧,债券重新成为避险资产,股票承压。
本周油价延续涨势,逼近春季高点。尽管中东供应有所恢复,但地缘环境波动使供给持续性存疑,投资者不得不考虑“更高更久”的油价情境。这令通胀担忧居高不下,并维持对利率和更广泛金融条件的上行压力。滞胀效应已超越市场层面,生活成本担忧加剧法国、意大利等地抗议活动,对财政疲弱经济体尤为痛苦。
高油价与仍具韧性的需求相撞,AI主导的资本开支周期令资本需求异常强劲,加大央行进一步收紧风险。
油价高企并未被疲软活动所抵消,反而与AI带动的投资周期共振,企业资本开支和信贷发行保持强劲,给信贷市场带来压力,并可能促使美联储、欧央行、日本央行在年底前各再加息一次。只要油价维持高位且AI资本开支未见放缓,央行基调可能转向鹰派。
防御性轮动已经展开,建议降低贝塔,减配材料和非必需消费,增持电信和保险。
尽管MSCI世界指数距历史高点仅差2%,但价格走势明显转向防御,驱动因素包括高油价恶化增长/通胀组合,以及高利率和信用利差挑战AI资本开支周期的持续性。欧洲防御板块相对周期板块的超额表现创2022年6月以来最大,数据意外开始明显放缓。该行维持超配周期股,但自9月初以来转向更均衡的哑铃策略,建议削减材料和非必需消费,选择性增持电信与保险。
债券市场重新发挥避险功能,股票的持有理由不再简单。
高油价持续时间越长,越可能从估值压力演变为基本面压力,拖累经济活动、企业盈利和信贷周期,最终挑战股市牛市逻辑。债券市场终于提供藏身之处,为投资者提供保护。
全球股票资金流异常强劲,科技板块主导,欧洲持续流出。
本周全球股票基金流入超550亿美元,新兴市场基金流入340亿美元,为2024年10月以来最大单周流入。年初至今股票基金流入突破1万亿美元,创历史纪录,超过2021年前高。科技板块年初至今占股票资金流入约45%,金融和工业板块本周流入强劲,公用事业唯一赎回。固定收益流入120亿美元,货币市场基金流入300亿美元。
第三季度财报季整体符合预期,增长稳健但难推高股市,油价构成估值上限。
迄今已公布财报大体与季前预期一致,鲜有实质恶化或指引下调。然而健康的盈利难以转化为股市上涨,只要能源价格维持高位,市场预计金融条件需要进一步收紧,从而压制估值倍数。
